Hướng dẫn đọc hiểu biểu đồ

Cách đọc và kết hợp các biểu đồ quyền chọn vàng (CME GC/OG) trong phân tích hằng ngày.

Mọi giờ trong tài liệu là giờ Chicago (CT). Phiên CME chạy 17:00 → 16:00 CT hôm sau; 16:00–17:00 CT thị trường đóng. Các biểu đồ mô tả vị thế và dòng lệnh, không phải tín hiệu vào lệnh.

Ký hiệu: L = Long, S = Short, U = Unknown (phần OI không quy được), Γ = gamma, F = giá future, “bên chủ động” = bên đặt lệnh thị trường (aggressor), “bên thụ động” = bên có lệnh chờ khớp.

Bốn quy ước dấu của GEX

Quy ướcCông thứcDùng ởĐọc thế nào
Bên thụ độngGEX theo vị thế Long − Short, dấu bên thụ độngPassive GEX Profile · sao Max ±GEX · chấm Gamma Flip · Quantum (pivot, OI wall) · các biểu đồ còn lại của tab AdvancedDương = bên cung cấp thanh khoản đang long gamma (phòng hộ ngược chiều giá). Âm = short gamma (phòng hộ cùng chiều giá).
Bên chủ động theo OIGEX theo vị thế Long − Short, dấu bên chủ độngAggressor NET d+OI GEXDấu NGƯỢC bên thụ động. Chỉ đổi bậc khi CME công bố OI.
Bên chủ động theo volume hôm nayGEX của giao dịch trong phiên, dấu bên chủ độngIntraday Net GEXMua option +, bán option −, call như put. Chỉ giao dịch trong phiên, không có OI.
Theo loại hợp đồngcall −, put + trên OI tổngGEX Profile LegacyQuy ước phổ biến, không dùng thông tin vị thế. Giữ để tham chiếu, đừng dùng để kết luận hướng.

Tab · Market Overview

Vị thế quyền chọn theo strike: OI tách Long/Short/Unknown, GEX theo vị thế, mức Gamma Flip, OI thay đổi sau lần công bố gần nhất. Đọc tab này đầu tiên mỗi ngày.

01

Gold vs 10Y yields

01 · Gold vs 10Y yieldsMarket Overview
Ảnh chụp biểu đồ Gold vs 10Y yieldsPhóng to×
Biểu đồ cho thấy gì
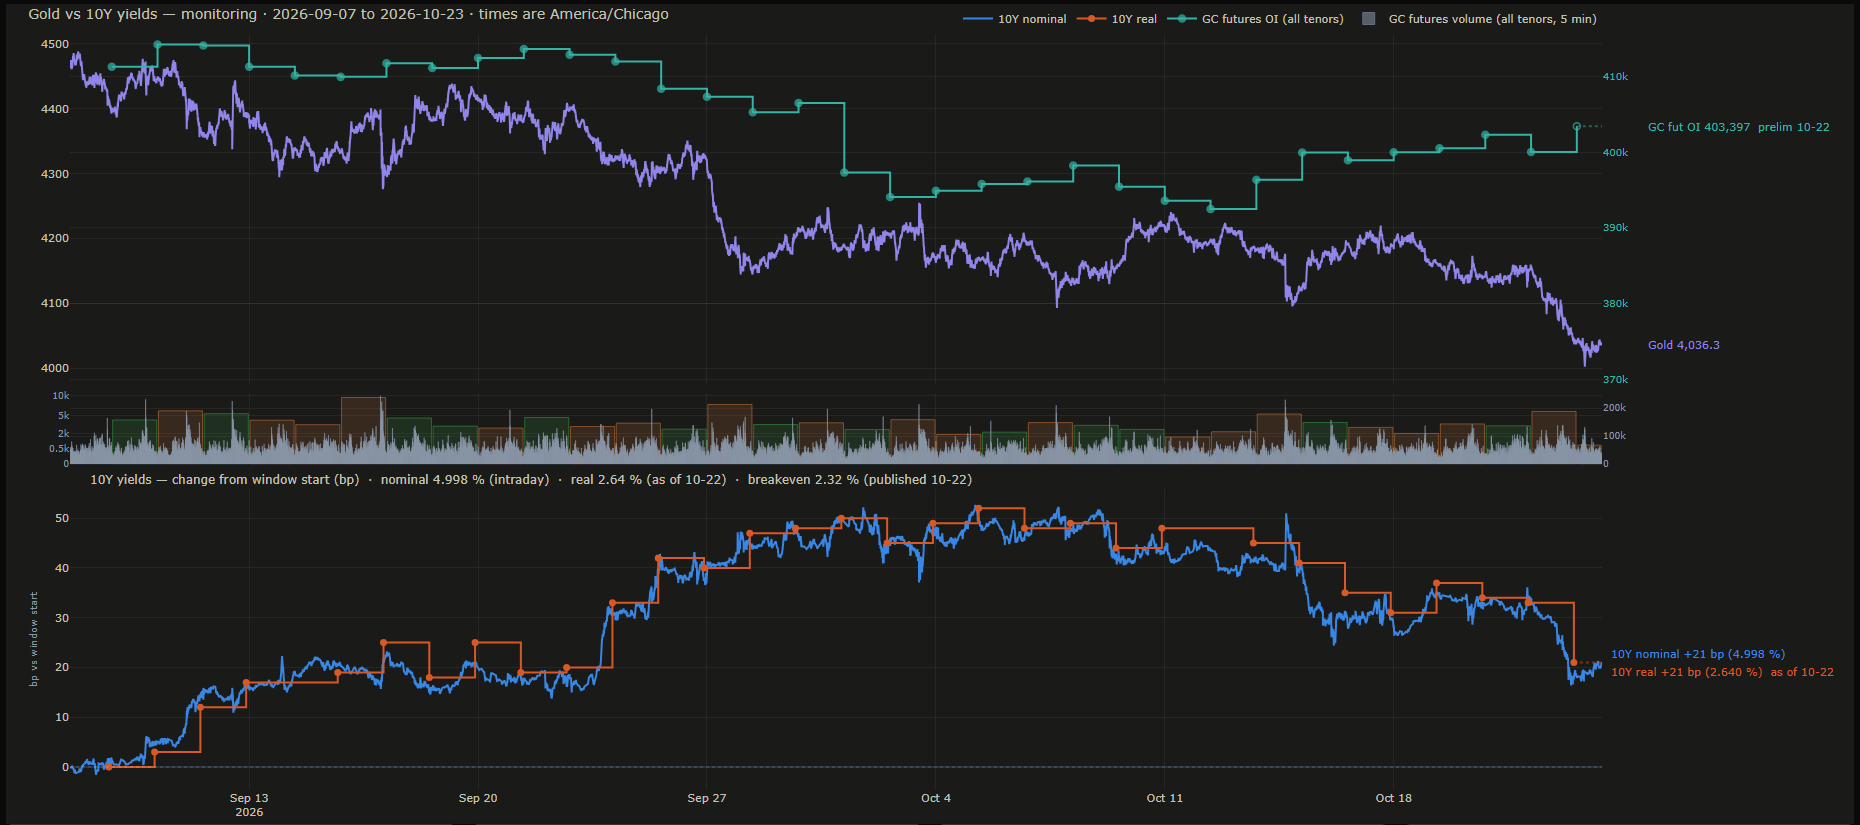
Bối cảnh vĩ mô khoảng 6 tuần: giá vàng 1 phút (tím), OI future GC tất cả kỳ hạn (bậc thang xanh ngọc, trục phải), volume future 5 phút (cột), và lợi suất trái phiếu Mỹ 10 năm danh nghĩa trong ngày (xanh dương) cùng lợi suất thực theo ngày (bậc thang cam).
Cách đọc
Panel dưới tính bằng điểm cơ bản (bp) so với đầu cửa sổ, nên hai đường lợi suất cùng gốc 0. Lợi suất thực tăng thường đi cùng áp lực lên vàng; đối chiếu hướng của đường cam với đường giá ở panel trên. Bậc OI future tăng khi giá giảm cho thấy vị thế mới mở theo chiều giảm (và ngược lại).
Logic tính toán
Giá vàng và OI future lấy từ dữ liệu CME; lợi suất 10 năm danh nghĩa lấy trực tiếp từ hợp đồng lợi suất 10 năm của CME nên cập nhật trong ngày. Lợi suất thực chỉ công bố theo ngày nên vẽ thành bậc từ lúc công bố. Hai panel dùng chung trục thời gian.
Lưu ý
Lợi suất thực là số NGÀY, có độ trễ công bố 1–2 ngày làm việc; nhãn bên phải ghi "as of" ngày của nó. Chân trang chuyển đỏ khi nguồn lợi suất thực cũ hơn 5 ngày.

03

OI & Volume Heatmap

03 · OI & Volume HeatmapMarket Overview
Ảnh chụp biểu đồ OI & Volume HeatmapPhóng to×
Biểu đồ cho thấy gì
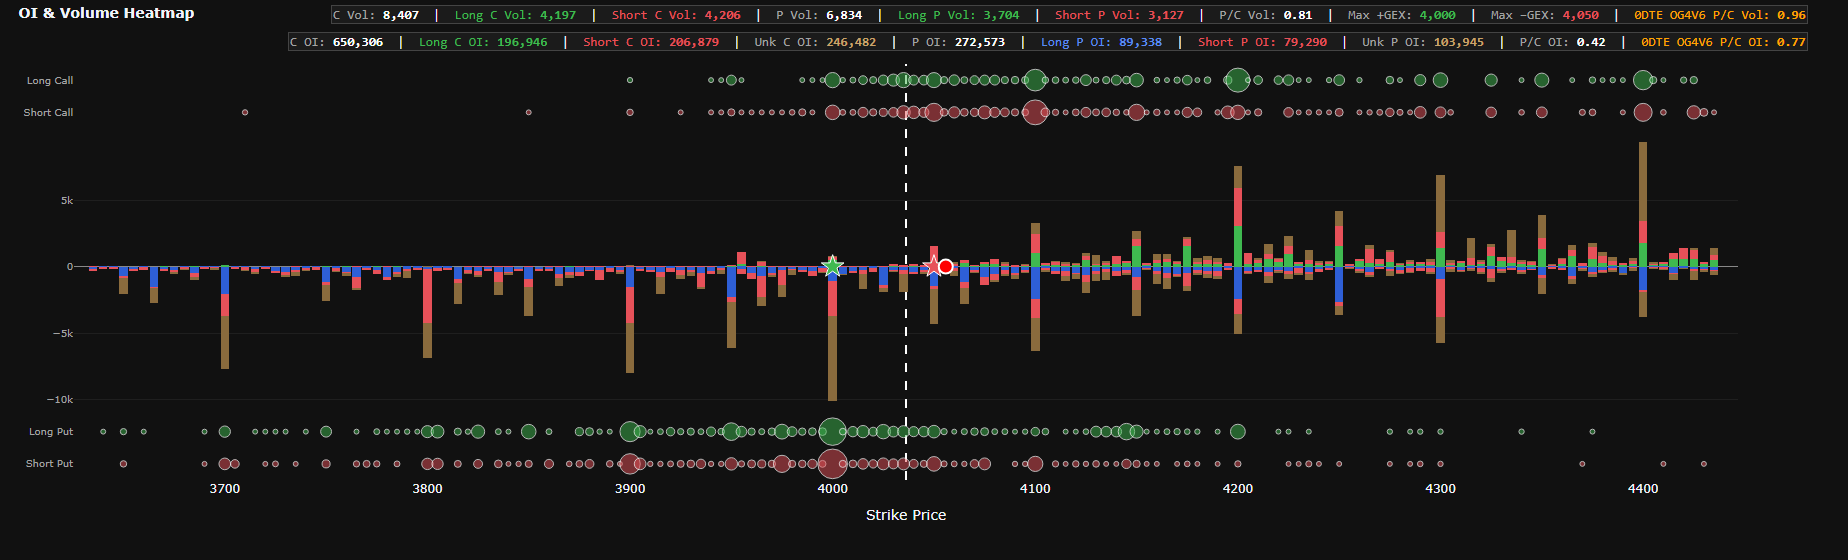
Open interest theo strike tách thành Long / Short / Unknown (thanh giữa: call lên, put xuống) và volume chủ động của phiên đang chạy (bong bóng: hai hàng Long/Short Call ở trên, hai hàng Long/Short Put ở dưới). Hai hàng ô số: hàng 1 là volume phiên, hàng 2 là OI.
Cách đọc
Thanh cao = strike tập trung vị thế. Phần xanh lá (Long Call) / xanh coban (Long Put) là vị thế do bên chủ động MUA mở; phần đỏ là do bên chủ động BÁN mở; phần nâu là không quy được. Bong bóng cho biết hôm nay ai đang đánh vào strike nào: bong bóng Long Call lớn ở strike cao = mua call chủ động. Đường đứt trắng là Reference Price; sao xanh/đỏ là strike có Net GEX d+OI dương/âm lớn nhất; chấm đỏ viền trắng là Gamma Flip. Ô cuối hai hàng (cam) là P/C của kỳ hạn 0DTE.
Logic tính toán
OI là số CME công bố gần nhất. LevelQuants ước tính phần OI do bên mua chủ động mở (Long) và bên bán chủ động mở (Short) từ lịch sử giao dịch; phần chưa xác định được để riêng là Unknown, nên Long + Short + Unknown = OI. Bong bóng là volume của phiên đang chạy, chia theo bên đặt lệnh chủ động. Khung strike là Reference ± 10 %.
Lưu ý
OI là ảnh chụp lần công bố gần nhất (sơ bộ ~19:30 CT, chốt ~09:05 CT), không phải OI trong ngày. Unknown chiếm khoảng 38 % OI (lúc chụp: 246 482 / 650 306 call) — đừng đọc Long/Short như toàn bộ thị trường. Thanh quá cao bị cắt trần và in số thật màu vàng (ví dụ ▲12.3k). Dòng vàng "Directional volume unavailable" nghĩa là volume theo hướng của phiên này chưa sẵn sàng.

04

Passive GEX Profile with Risk Zones

04 · Passive GEX Profile with Risk ZonesMarket Overview
Ảnh chụp biểu đồ Passive GEX Profile with Risk ZonesPhóng to×
Biểu đồ cho thấy gì
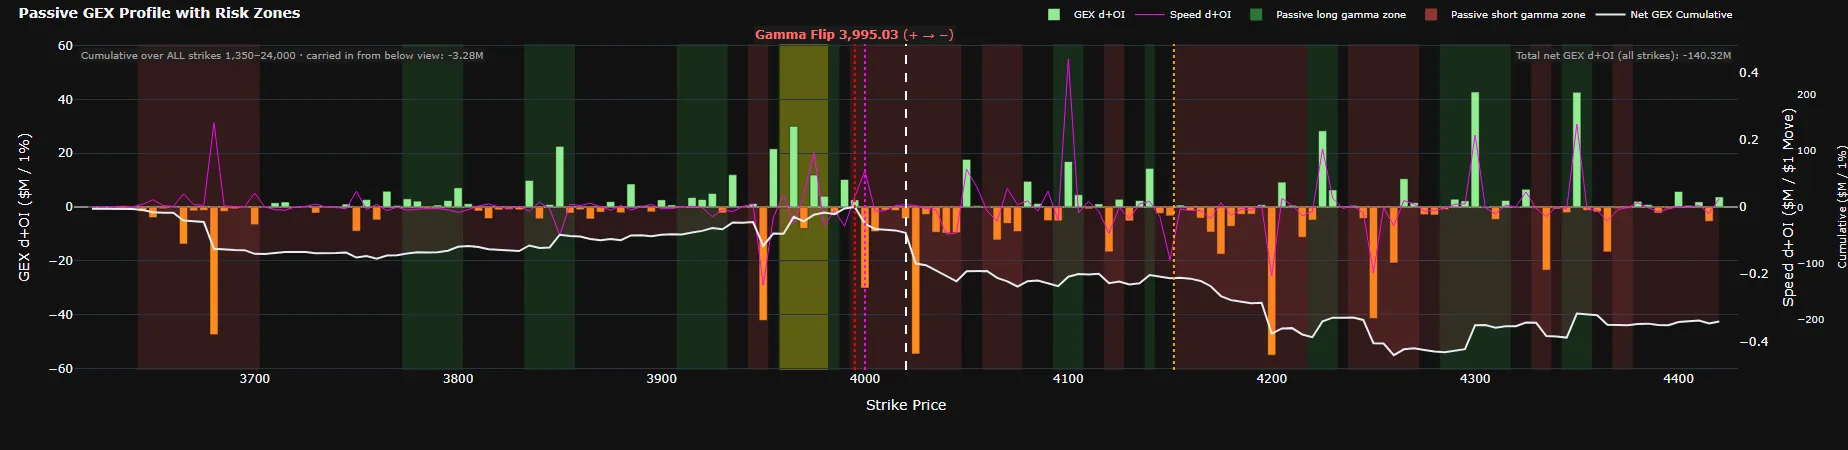
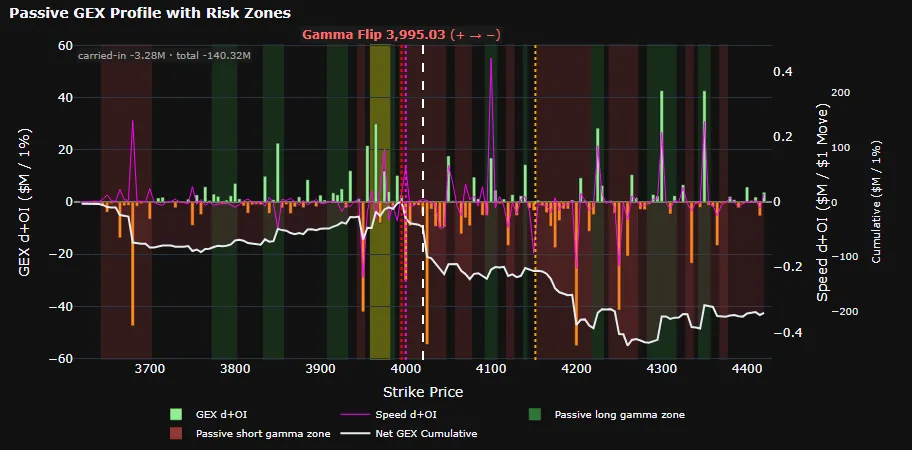
Gamma exposure theo strike của BÊN THỤ ĐỘNG, tính trên vị thế tách Long − Short (d+OI), kèm đường tốc độ Speed, đường cộng dồn Net GEX Cumulative và các mức Zero GEX, Gamma Gravity, Gamma Flip, Pin.
Cách đọc
Cột xanh nhạt = bên thụ động long gamma tại strike đó (phòng hộ của họ chống lại chuyển động giá); cột cam = short gamma (phòng hộ cùng chiều, có thể khuếch đại). Nền được tô theo hồ sơ của các cột sau khi làm mượt: vùng xanh (Passive long gamma zone) = bên thụ động long gamma ở khoảng giá đó, biên độ có xu hướng bị ghìm; vùng đỏ (Passive short gamma zone) = short gamma, biến động dễ mở rộng; khoảng không tô = gần cân bằng. Màu chỉ trạng thái gamma, không chỉ hướng giá hay phía mua/bán. Đường đứt trắng (Reference Price) nằm trong vùng nào thì đó là trạng thái gamma của bên thụ động tại giá; với hồ sơ hiện tại, mép vùng càng xa giá thì giá càng phải đi xa trạng thái mới đổi. Dải vàng (Pinning Zone) đánh dấu đỉnh dương gần giá nhất của hồ sơ đã làm mượt, nằm trong vùng xanh; không có đỉnh như vậy ở gần giá thì không vẽ. Đường trắng cộng dồn từ strike thấp lên: chỗ nó cắt 0 từ dương sang âm gần giá nhất là Gamma Flip (đường đỏ, nhãn trên cùng) — mức cấu trúc của toàn bộ vị thế, không phải ranh giới trạng thái tại giá. Trong ảnh chụp, giá 4 020.2 nằm trên Gamma Flip 3 995.03 nhưng ở trong một vùng đỏ: bên thụ động short gamma tại giá. Đường chấm tím (Zero GEX Level) là strike gần giá nhất mà các cột (chưa làm mượt) đổi dấu. Hộp góc trái ghi phần cộng dồn mang vào từ dưới khung nhìn; hộp góc phải ghi tổng Net GEX d+OI mọi strike — con số ròng của toàn bộ vị thế, có thể trái dấu với vùng quanh giá, vì vùng quanh giá chỉ nói về phần vị thế gần giá (phần có gamma lớn nhất).
Logic tính toán
GEX mỗi strike = Γ × 100 × F² × 1 % nhân với vị thế ròng Long − Short (thay vì OI tổng), lấy dấu của bên thụ động. Gamma và giá cập nhật liên tục; vị thế cập nhật mỗi lần CME công bố OI. Đường cộng dồn và Gamma Flip tính trên mọi strike, kể cả ngoài khung nhìn. Vùng xanh/đỏ tô theo hồ sơ các cột (mọi kỳ hạn, kể cả 0DTE) sau khi làm mượt; đoạn nào quá gần 0 so với phần lớn nhất trong khung thì để trống. Đơn vị: $M cho 1 % biến động giá.
Lưu ý
Unknown không được vẽ, nên dấu tổng có thể đổi khi phần Unknown được quy về một phía. (L − S) chỉ đổi khi CME công bố OI; giữa hai lần công bố biểu đồ chỉ trôi theo gamma và giá. Nếu tiêu đề chỉ ghi "GEX Profile with Risk Zones" (không có "Passive") là đang hiển thị bản legacy dự phòng. Dấu ở đây NGƯỢC với Aggressor NET d+OI GEX ở tab Volatility & Flow. Trạng thái gamma tại giá đọc ở vùng xanh/đỏ, không đọc ở vị trí giá so với Gamma Flip; Gamma Flip ở đây và dải Gamma-Flip trên Quantum là hai mức tính theo hai cách, có thể nằm ở hai mức giá khác nhau. Phần tô xanh/đỏ nhạt giữa đường trắng và mức 0 chỉ cho biết tổng cộng dồn đang dương hay âm, không phải vùng trạng thái (vùng trạng thái tô kín cả chiều cao biểu đồ). Long gamma đi cùng biên độ hẹp hơn, short gamma đi cùng biến động lớn hơn là xu hướng trung bình, ghi nhận chủ yếu ở cổ phiếu và chỉ số Mỹ, chưa có nghiên cứu công khai đo riêng cho vàng; tin vĩ mô có thể lấn át hoàn toàn.

05

OI Change & EOD Volume

05 · OI Change & EOD VolumeMarket Overview
Ảnh chụp biểu đồ OI Change & EOD VolumePhóng to×
Biểu đồ cho thấy gì
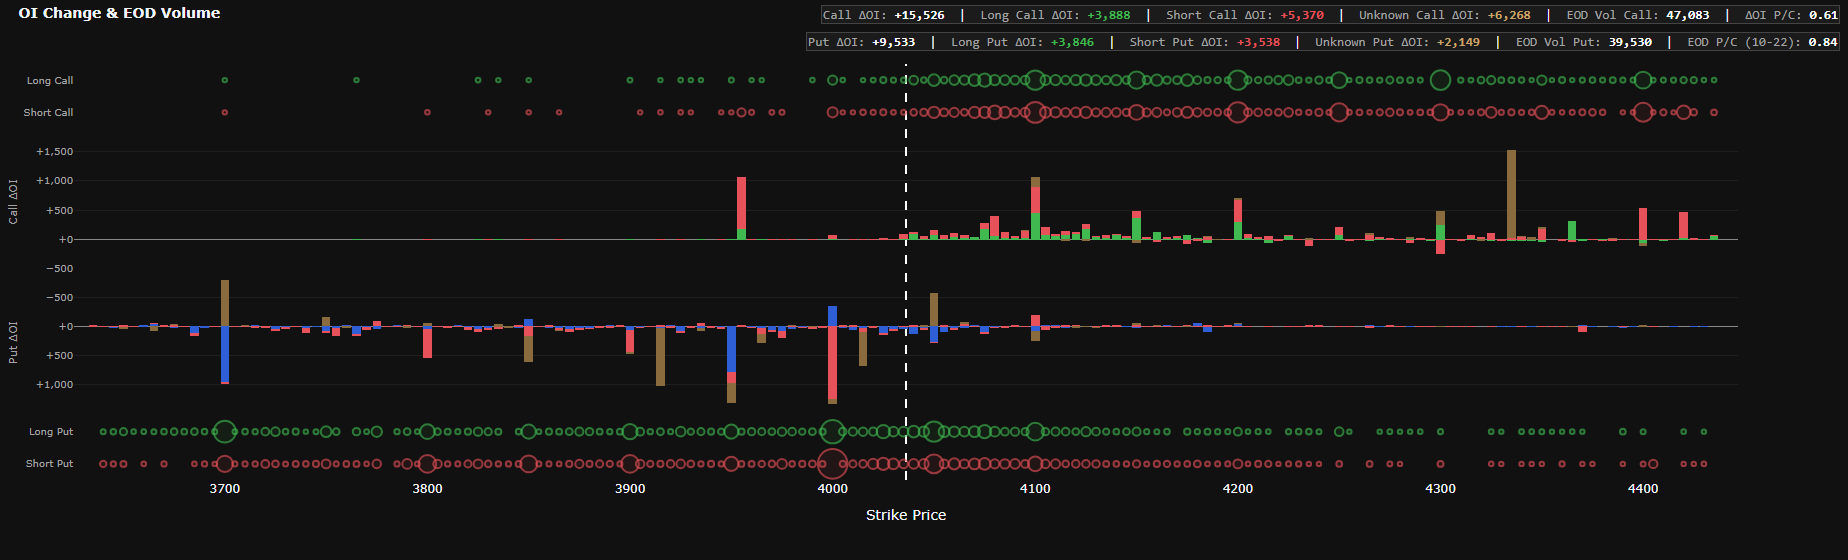
Thay đổi OI (ΔOI) theo strike của lần công bố gần nhất, tách Long / Short / Unknown; ô Call ở trên, ô Put ở dưới. Bong bóng rỗng là volume chủ động cuối phiên của chính phiên ΔOI đó.
Cách đọc
Ô Put có trục ĐẢO: OI tăng thì thanh đi xuống. Xanh = vị thế do bên mua chủ động mở thêm; đỏ = do bên bán chủ động; nâu = không quy được. Đọc cùng bong bóng EOD: ΔOI lớn mà volume nhỏ thường là chuyển giao/khối lệnh ngoài băng. Hàng ô số: ΔOI tổng, Long/Short/Unknown ΔOI, EOD Vol, ΔOI P/C, EOD P/C.
Logic tính toán
ΔOI theo strike giữa hai lần công bố, tách theo cùng cách với biểu đồ OI: phần mở bởi bên mua chủ động, bên bán chủ động và phần chưa xác định; ba phần cộng lại đúng bằng ΔOI. Bong bóng là volume chủ động của chính phiên đó.
Lưu ý
ΔOI là của phiên CÔNG BỐ trước, không phải hôm nay. Ngay sau giờ CME công bố có thể có độ trễ trước khi phần tách Long/Short/Unknown cập nhật; khi đó hàng đầu có tiền tố vàng "split YYYY-MM-DD:" cho biết phiên của phần tách. ΔOI P/C dùng giá trị tuyệt đối nên mất dấu.

06

GEX Profile Legacy

06 · GEX Profile LegacyMarket Overview
Ảnh chụp biểu đồ GEX Profile LegacyPhóng to×
Biểu đồ cho thấy gì
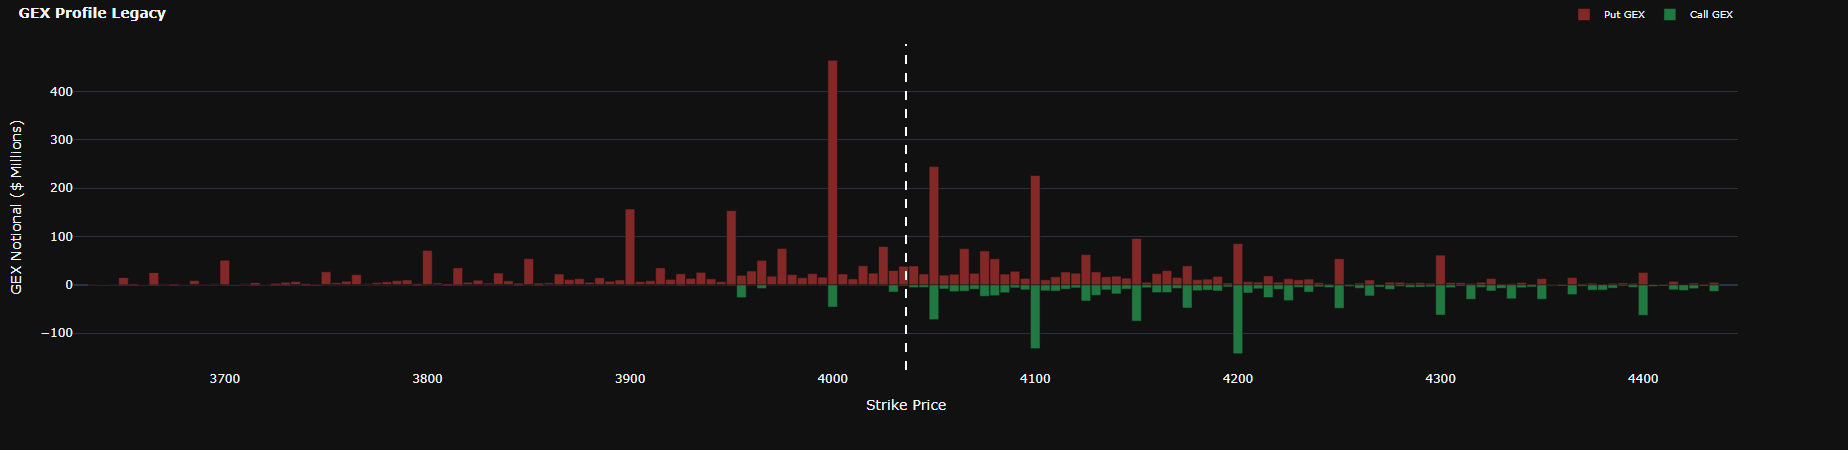
GEX theo strike kiểu cũ: cột put đỏ dương, cột call xanh âm.
Cách đọc
Chỉ dùng để so với tài liệu/nguồn ngoài theo quy ước phổ biến. Chiều cao cột cho biết strike nào có nhiều gamma × OI, nhưng DẤU không mang thông tin vị thế.
Logic tính toán
GEX = Γ × OI × 100 × F² × 1 %, gán call âm và put dương theo quy ước phổ biến (giả định dealer bán call, mua put), dùng OI tổng.
Lưu ý
Có thể trái dấu với Passive GEX Profile ở cùng strike. Khi hai biểu đồ cãi nhau, tin Passive GEX Profile (dựa trên vị thế thật).

Tab · Volatility & Flow

Dòng lệnh chủ động trong ngày (premium, delta, gamma) và mọi thước đo biến động: RR, BF, ATM IV theo kỳ hạn, VRP, smile, bản đồ z của cánh.

07

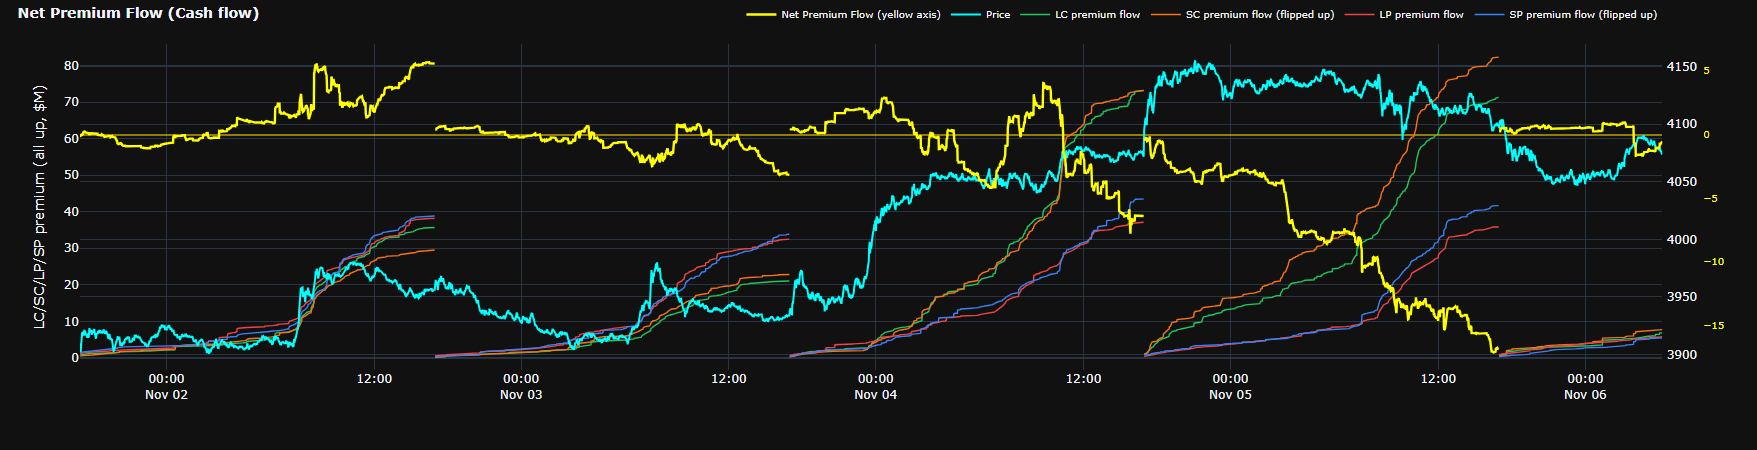
Net Premium Flow (Cash flow)

07 · Net Premium Flow (Cash flow)Volatility & Flow
Ảnh chụp biểu đồ Net Premium Flow (Cash flow)Phóng to×
Biểu đồ cho thấy gì
Dòng tiền premium (chỉ phần giá trị thời gian) của các lệnh option chủ động, cộng dồn từ đầu mỗi phiên, trong 5 phiên gần nhất, tính bằng triệu USD ($M). Bốn đường mảnh là bốn nhóm chân lệnh, đọc trên trục trái: LC (mua call chủ động, xanh lá), SC (bán call chủ động, cam), LP (mua put chủ động, đỏ), SP (bán put chủ động, xanh dương). Đường vàng Net Premium Flow là con số ròng của cả bốn nhóm (tính trên cả gói, xem Logic tính toán), đọc trên trục vàng ngoài cùng bên phải. Price (cyan) đọc trên trục phải phía trong.
Cách đọc
Dấu ở biểu đồ này là dấu của dòng tiền, không phải hướng đặt cược. Bên chủ động mua quyền (LC, LP) trả premium nên mang dấu dương; bên chủ động bán quyền (SC, SP) thu premium nên mang dấu âm. Vì vậy mua put làm đường vàng đi lên, bán call làm đường vàng đi xuống. Đường vàng trên 0 nghĩa là từ đầu phiên, người mua option chủ động đã trả nhiều premium hơn số tiền người bán option chủ động thu về; dưới 0 là ngược lại. Đường vàng không cho biết dòng tiền nghiêng về tăng hay giảm giá; muốn biết điều đó, đọc cùng Net Delta Volume Flow. Để so độ lớn trực tiếp, SC và SP được lật lên (tên có chữ "flipped up"): cả bốn đường đều đi lên theo thời gian, độ cao là độ lớn, còn dấu thật xem ở tooltip. Đường dốc nhất là nhóm có dòng premium lớn nhất trong khoảng đó; so LC với SC để thấy ở phía call bên mua trả nhiều hơn hay bên bán thu nhiều hơn, so LP với SP cho phía put.
Logic tính toán
Mỗi chân option được xếp vào một nhóm theo loại quyền (call hoặc put) và phía chủ động của chính chân đó. Với lệnh nhiều chân, chân bán trong gói được tính về phía ngược với lệnh: một bull call spread mua chủ động góp một phần vào LC (chân mua) và một phần vào SC (chân bán). Chỉ tính phần giá trị thời gian của premium (premium trừ giá trị nội tại). Phần giá trị nội tại được loại ra để các giao dịch option deep ITM, vốn gần như vị thế future, không lấn át dòng tiền quyền chọn. Cộng dồn từ 17:00 CT và về 0 ở đầu mỗi phiên; các phiên không nối với nhau. Đường vàng tính trên cả gói, bốn nhóm tính trên từng chân, nên tổng bốn nhóm có thể lệch nhẹ so với đường vàng. Một số loại gói đặc thù không được tính.
Lưu ý
Đường vàng có thang riêng, vạch 0 vàng nhạt không trùng vạch 0 của trục trái: so đường vàng với bốn nhóm theo chiều (đi lên, đi xuống, cắt qua 0), đừng so độ cao. Đường vàng thường chỉ bằng một phần nhỏ của từng nhóm, vì phần lớn tiền trả và tiền thu của hai phía bù trừ nhau. Phía chủ động không cho biết lệnh mở hay đóng vị thế: LC là lệnh mua call chủ động, có thể là người đang giữ vị thế bán call mua lại để đóng, không nhất thiết là một vị thế long call mới. Trục thời gian gập khung 15:30–19:00 CT (chung cả tab), nên mỗi phiên trên hình bắt đầu khoảng 19:00 CT; giao dịch từ 17:00 CT vẫn nằm trong số cộng dồn, nên đường có thể không bắt đầu đúng ở 0. Khi cạnh tiêu đề hiện nhãn đỏ "FALLBACK SOURCE", dữ liệu giao dịch đang tạm thiếu và số liệu không so được với lúc bình thường. Biểu đồ chỉ mô tả dòng lệnh, không phải tín hiệu và không phải khuyến nghị đầu tư.
08

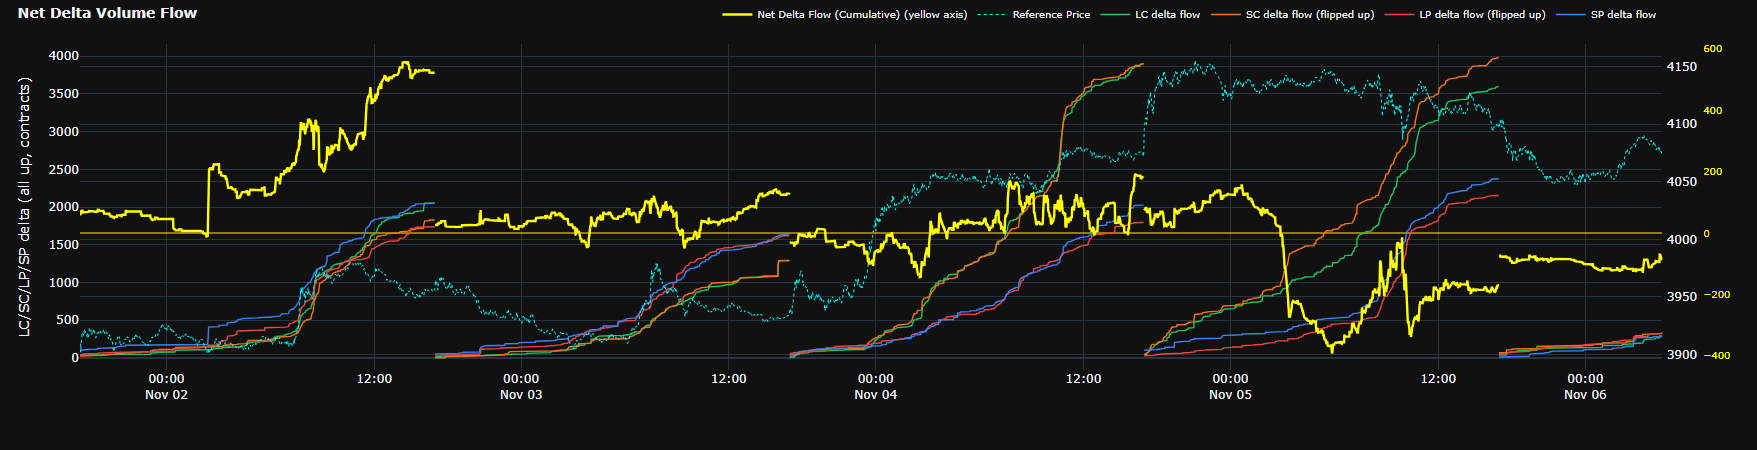
Net Delta Volume Flow

08 · Net Delta Volume FlowVolatility & Flow
Ảnh chụp biểu đồ Net Delta Volume FlowPhóng to×
Biểu đồ cho thấy gì
Delta của các lệnh option chủ động, cộng dồn từ đầu mỗi phiên, trong 5 phiên gần nhất, tính bằng hợp đồng future tương đương delta. Bốn đường mảnh LC, SC, LP, SP (cùng màu và cùng nghĩa như ở Net Premium Flow) đọc trên trục trái. Đường vàng Net Delta Flow (Cumulative) là tổng ròng, gồm cả chân future phòng hộ, đọc trên trục vàng ngoài cùng bên phải. Reference Price (cyan, nét chấm) đọc trên trục phải phía trong.
Cách đọc
Mỗi chân option góp delta × số lot, mang dấu dương khi bên chủ động mua và âm khi bán. Call có delta dương, put có delta âm, nên LC và SP thêm delta dương, còn SC và LP thêm delta âm. Đường vàng đi lên nghĩa là dòng option chủ động đang tích thêm delta dương (thiên về mua call, bán put); đi xuống là tích thêm delta âm (thiên về mua put, bán call). Ví dụ đường vàng ở +500: từ đầu phiên, bên chủ động đã mua ròng một lượng delta tương đương 500 hợp đồng future. SC và LP được lật lên (tên có chữ "flipped up") để cả bốn đường đều đi lên: độ cao là độ lớn, dấu thật xem ở tooltip. Đọc cùng Net Premium Flow và nhớ hai biểu đồ dùng dấu khác nhau: ở Net Premium, mua là dương dù là call hay put; ở Net Delta, call và put ngược dấu. Một đợt mua put chủ động mạnh làm Net Premium đi lên nhưng Net Delta đi xuống.
Logic tính toán
Mỗi chân option được xếp nhóm như ở Net Premium Flow: theo loại quyền và phía chủ động của chính chân đó, chân bán trong gói tính về phía ngược với lệnh. Đường vàng còn gồm delta của chân future đi kèm trong các gói option có phòng hộ bằng future; phần này không thuộc nhóm nào, nên tổng bốn nhóm có thể khác đường vàng một lượng nhỏ. Một số lệnh được gom hoặc lọc để giảm nhiễu. Cộng dồn từ 17:00 CT và về 0 ở đầu mỗi phiên; các phiên không nối với nhau.
Lưu ý
Đây là DÒNG delta được giao dịch, không phải vị thế: phía chủ động không cho biết lệnh mở hay đóng, nên mua call để đóng một vị thế bán cũng cộng dương. Đơn vị là hợp đồng tương đương delta, không phải đô-la. Đường vàng có thang riêng, vạch 0 vàng nhạt không trùng vạch 0 của trục trái: so theo chiều, đừng so độ cao; đường vàng thường chỉ bằng một phần nhỏ của từng nhóm, vì delta hai phía bù trừ nhau. Trục thời gian gập khung 15:30–19:00 CT như cả tab; giao dịch từ 17:00 CT vẫn được cộng, nên đường có thể không bắt đầu đúng ở 0. Khi cạnh tiêu đề hiện nhãn đỏ "FALLBACK SOURCE", số liệu không so được với lúc bình thường. Biểu đồ chỉ mô tả dòng lệnh, không phải tín hiệu và không phải khuyến nghị đầu tư.

09

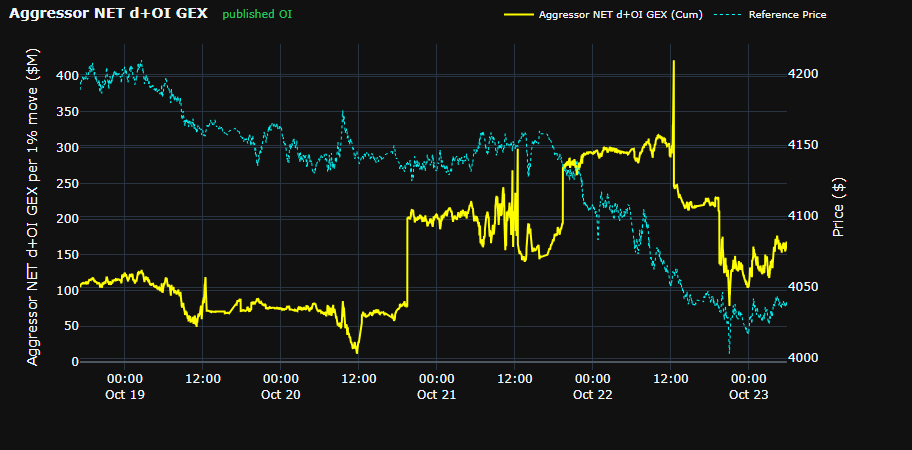
Aggressor NET d+OI GEX (Cumulative)

09 · Aggressor NET d+OI GEX (Cumulative)Volatility & Flow
Ảnh chụp biểu đồ Aggressor NET d+OI GEX (Cumulative)Phóng to×
Biểu đồ cho thấy gì
Gamma exposure của BÊN CHỦ ĐỘNG theo vị thế OI đã công bố, nhân gamma và giá live.
Cách đọc
Dương = bên chủ động đang long gamma (bên thụ động short gamma). Đường đi theo bậc tại các lần CME công bố OI; giữa hai bậc chỉ trôi theo gamma và giá. Không về 0 lúc 17:00.
Logic tính toán
Cùng phép tính GEX theo vị thế Long − Short như Passive GEX Profile nhưng lấy dấu của bên CHỦ ĐỘNG, cộng trên mọi hợp đồng, với gamma và giá cập nhật liên tục.
Lưu ý
Dấu NGƯỢC với Passive GEX Profile. Biểu đồ có thể trống khi dữ liệu định giá chưa đủ.

10

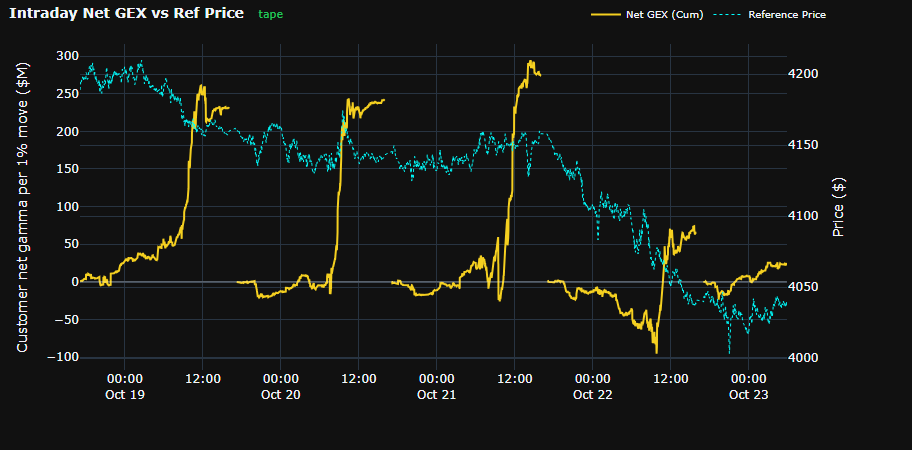
Intraday Net GEX vs Ref Price

10 · Intraday Net GEX vs Ref PriceVolatility & Flow
Ảnh chụp biểu đồ Intraday Net GEX vs Ref PricePhóng to×
Biểu đồ cho thấy gì
Gamma mà khách hàng chủ động mua/bán HÔM NAY, cộng dồn theo phiên.
Cách đọc
Dương = hôm nay bên chủ động mua gamma nhiều hơn bán (bên thụ động nhận phía bán); âm = bên chủ động bán gamma. So với biểu đồ trước: biểu đồ trước là vị thế tích luỹ từ OI, biểu đồ này là dòng chảy trong ngày.
Logic tính toán
Mỗi giao dịch option hôm nay: Γ × 100 × F² × 1 % × số lượng, dương khi bên chủ động mua option, âm khi bán (call và put như nhau). Cộng dồn trong phiên.
Lưu ý
Khi dữ liệu giao dịch tạm thiếu, biểu đồ hiện "Waiting for intraday GEX data…" thay vì vẽ số dự phòng. Về 0 lúc 17:00 CT.

11

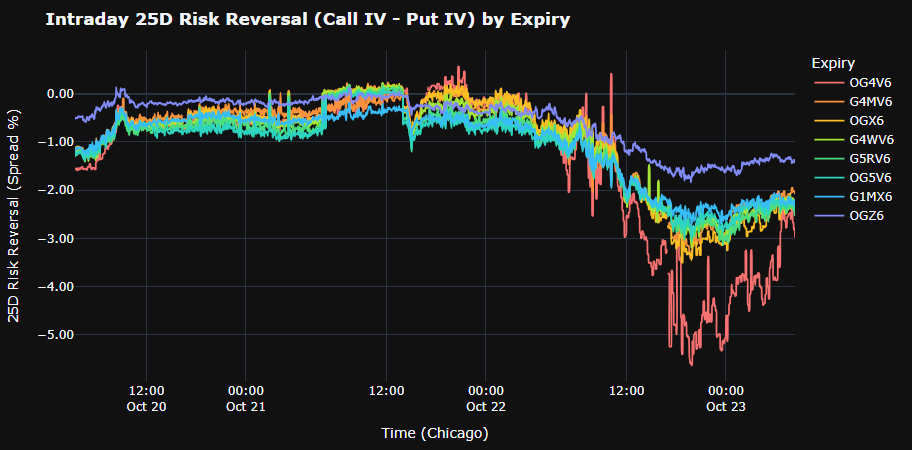
Intraday 25D Risk Reversal by Expiry

11 · Intraday 25D Risk Reversal by ExpiryVolatility & Flow
Ảnh chụp biểu đồ Intraday 25D Risk Reversal by ExpiryPhóng to×
Biểu đồ cho thấy gì
RR 25 delta trong 3 ngày, mỗi kỳ hạn một đường (7 kỳ gần nhất có 0DTE + kỳ tháng gần nhất ≥ 7 ngày).
Cách đọc
RR dương = call 25Δ đắt hơn put 25Δ (thị trường trả thêm cho phía tăng); âm = put đắt hơn (phòng hộ giảm giá). RR rơi nhanh khi giá giảm = nhu cầu bảo hiểm phía dưới tăng.
Logic tính toán
RR = IV call 25Δ − IV put 25Δ, đọc trên smile của từng kỳ hạn. Kỳ 0DTE dùng cách đo riêng cho thời gian còn lại rất ngắn. Đơn vị điểm vol.
Lưu ý
Điểm 15:30–19:00 CT bị bỏ và đường nối thẳng qua. Spline có thể vọt quá điểm thật. 0DTE gần đáo hạn rất nhiễu.

12

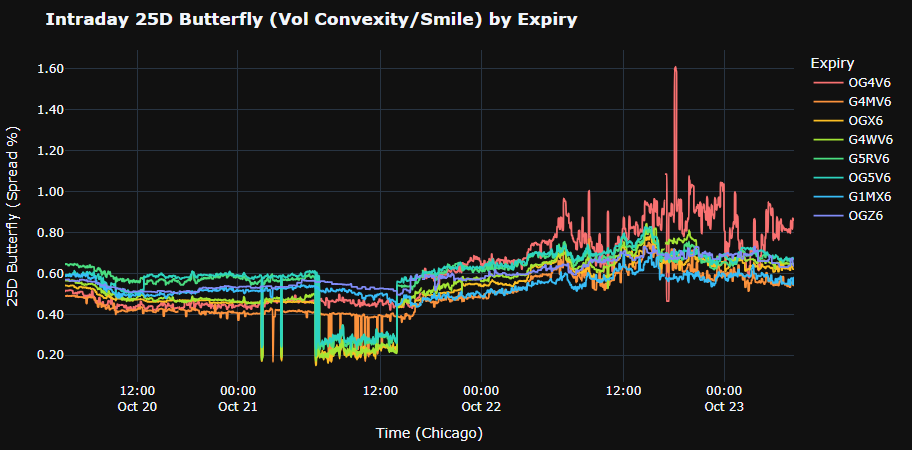
Intraday 25D Butterfly by Expiry

12 · Intraday 25D Butterfly by ExpiryVolatility & Flow
Ảnh chụp biểu đồ Intraday 25D Butterfly by ExpiryPhóng to×
Biểu đồ cho thấy gì
BF 25 delta (độ xiên, độ lồi của smile) trong 3 ngày theo kỳ hạn.
Cách đọc
BF tăng = cánh (cả call và put xa) đắt lên so với ATM — thị trường trả nhiều hơn cho biến động lớn hai phía. BF tăng cùng RR giảm = nhu cầu bảo hiểm cánh put.
Logic tính toán
BF = (IV call 25Δ + IV put 25Δ)/2 − IV ATM, cùng nguồn với RR.
Lưu ý
Giống RR: bỏ 15:30–19:00 CT, 0DTE nhiễu.

13

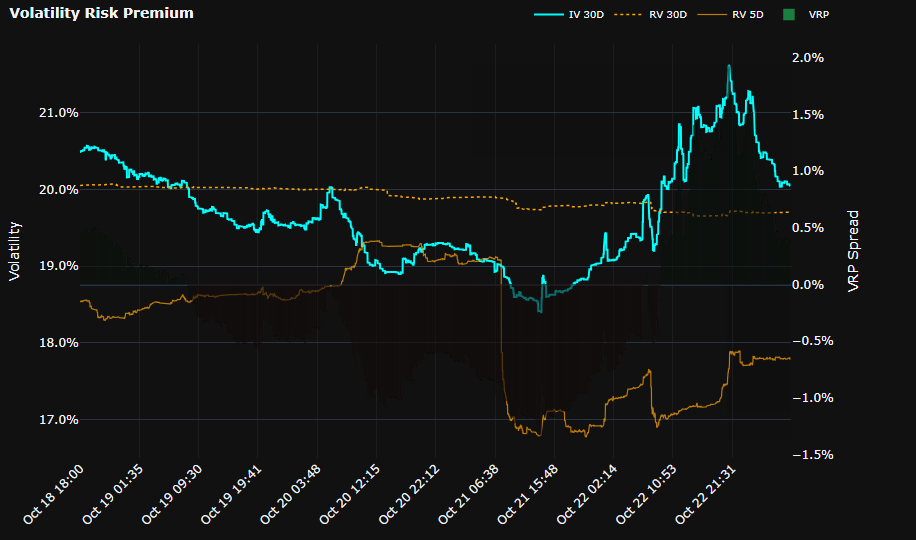
Volatility Risk Premium

13 · Volatility Risk PremiumVolatility & Flow
Ảnh chụp biểu đồ Volatility Risk PremiumPhóng to×
Biểu đồ cho thấy gì
IV ATM 30 ngày (cyan), RV 30 ngày (cam chấm), RV 5 ngày (vàng cam) và cột VRP = IV − RV (trục phụ).
Cách đọc
VRP dương = biến động ngụ ý cao hơn biến động thực hiện — người bán option đang được trả "phí bảo hiểm"; VRP âm = thị trường thực đang dao động mạnh hơn mức option định giá. RV 5D vượt IV 30D là cảnh báo sớm biến động đang tăng.
Logic tính toán
IV 30D là biến động ngụ ý ATM tại kỳ hạn hằng định 30 ngày, nội suy từ mặt biến động của LevelQuants. RV là biến động thực hiện năm hoá từ lợi suất trong ngày của GC future, trên khoảng 30 phiên (RV 30D) và 5 phiên (RV 5D). VRP = IV 30D − RV 30D.
Lưu ý
Trục x là DANH MỤC (mỗi điểm một nhãn giờ), nên khoảng thời gian không tỉ lệ; giờ nghỉ của thị trường bị bỏ. Cột VRP dùng trục riêng, đừng so chiều cao cột với đường IV.

14

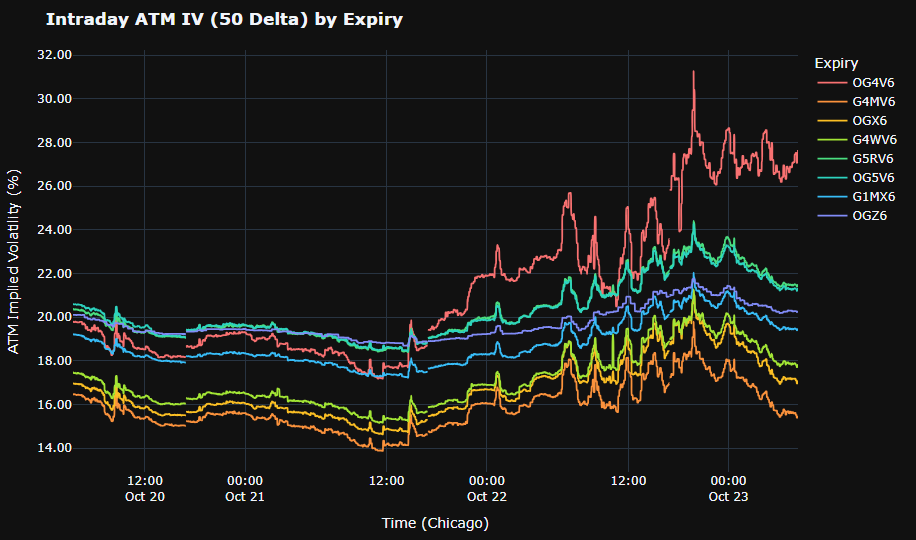
Intraday ATM IV (50 Delta) by Expiry

14 · Intraday ATM IV (50 Delta) by ExpiryVolatility & Flow
Ảnh chụp biểu đồ Intraday ATM IV (50 Delta) by ExpiryPhóng to×
Biểu đồ cho thấy gì
IV ATM trong 3 ngày theo từng kỳ hạn.
Cách đọc
Thứ tự các đường cho biết cấu trúc kỳ hạn tức thời: kỳ gần cao hơn kỳ xa = backwardation (căng thẳng ngắn hạn). Kỳ gần nhảy quanh sự kiện kinh tế rồi rơi lại sau sự kiện là bình thường.
Logic tính toán
ATM IV = trung bình IV call và put tại delta 50, đọc theo từng kỳ hạn.
Lưu ý
Bỏ 15:30–19:00 CT; 0DTE giảm mạnh về cuối ngày đáo hạn là hiệu ứng thời gian, không phải tín hiệu.

15

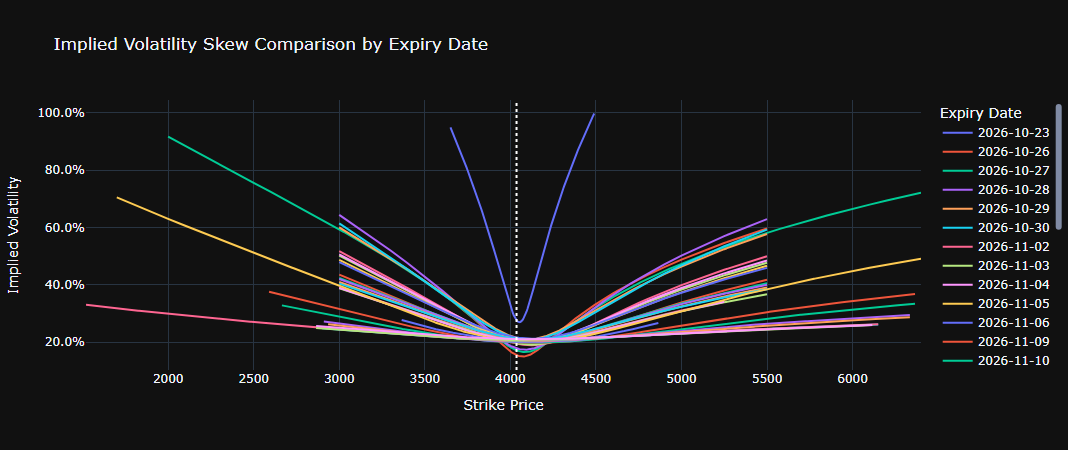
Implied Volatility Skew Comparison by Expiry Date

15 · Implied Volatility Skew Comparison by Expiry DateVolatility & Flow
Ảnh chụp biểu đồ Implied Volatility Skew Comparison by Expiry DatePhóng to×
Biểu đồ cho thấy gì
Ảnh chụp smile IV theo strike cho mọi kỳ hạn (có 0DTE); đường chấm trắng là Reference Price.
Cách đọc
So độ dốc giữa các kỳ hạn: kỳ gần dốc hơn = skew ngắn hạn căng. Smile lồi lên ở cả hai cánh = cánh đắt.
Logic tính toán
IV theo strike của từng kỳ hạn tại thời điểm chụp, strike quy về cùng mốc giá tham chiếu. Các điểm IV bất thường ở cánh xa được lọc bỏ.
Lưu ý
Là ẢNH CHỤP, không có lịch sử. Cánh có thể bị cắt ngắn do bước làm sạch.

16

ATM IV Term Structure

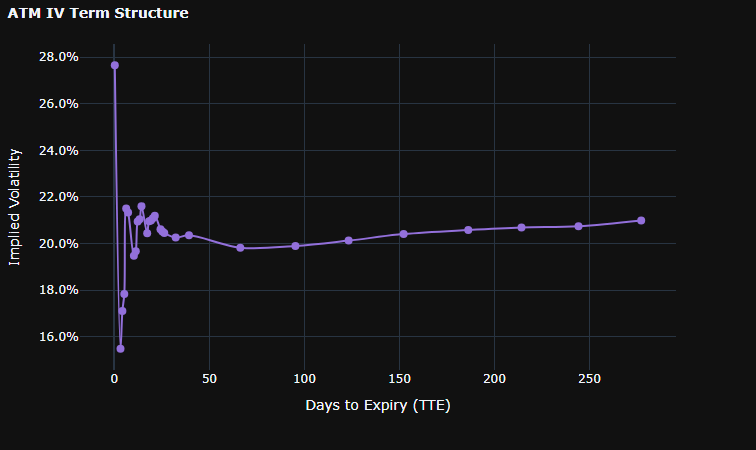
16 · ATM IV Term StructureVolatility & Flow
Ảnh chụp biểu đồ ATM IV Term StructurePhóng to×
Biểu đồ cho thấy gì
IV ATM theo số ngày tới đáo hạn (ảnh chụp).
Cách đọc
Dốc lên (contango) là trạng thái bình thường; dốc xuống ở đầu ngắn = căng thẳng/sự kiện gần. Một điểm nhô cao giữa đường thường là kỳ hạn chứa sự kiện.
Logic tính toán
Mỗi kỳ hạn: trung bình IV call và put tại delta 50, sắp theo số ngày tới đáo hạn.
Lưu ý
Spline chỉ để nhìn mượt; đọc giá trị tại các chấm.

17

Delta IV

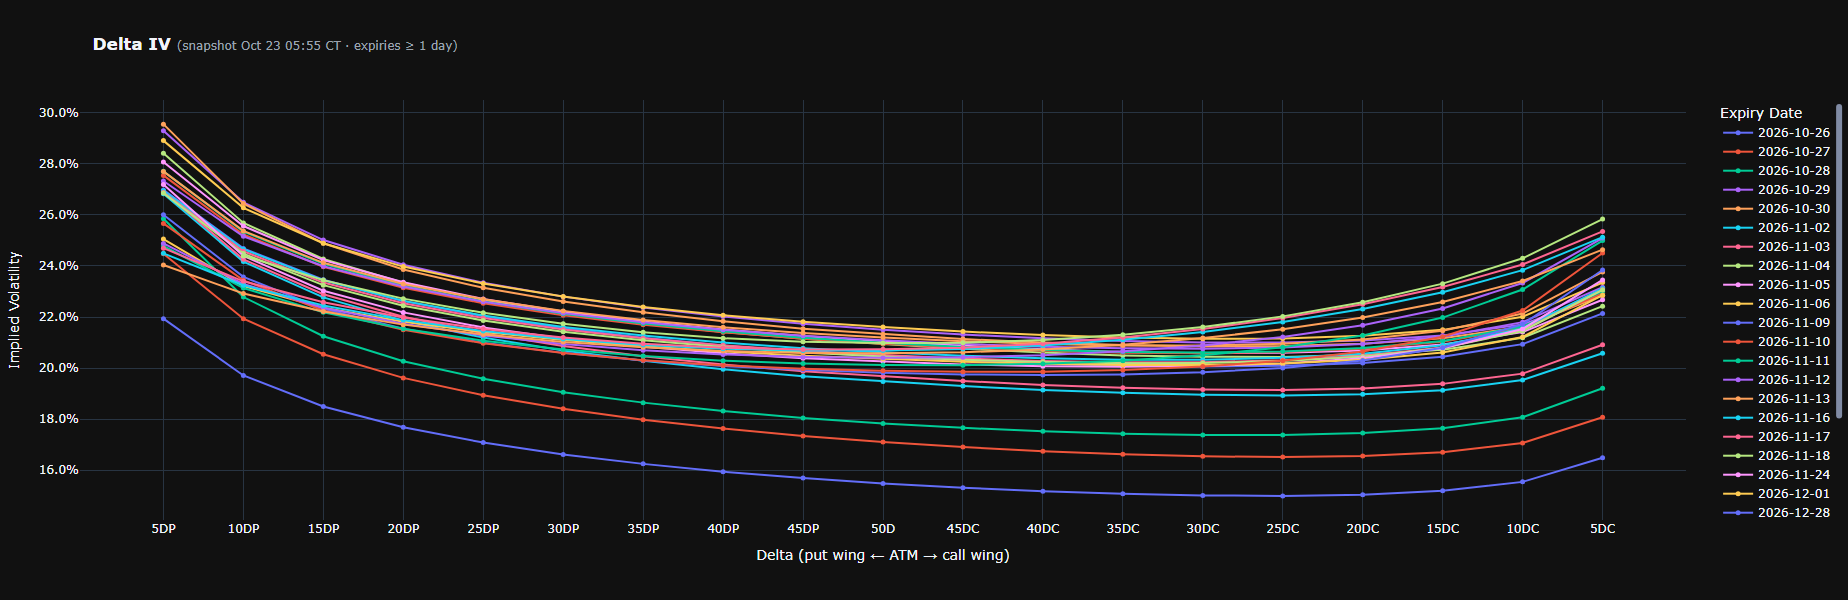
17 · Delta IVVolatility & Flow
Ảnh chụp biểu đồ Delta IVPhóng to×
Biểu đồ cho thấy gì
Smile theo DELTA cho mọi kỳ hạn ≥ 1 ngày: trục x 5DP … 50D … 5DC.
Cách đọc
Trục delta giúp so các kỳ hạn trên cùng thang xác suất (khác trục strike). Phía put cao hơn phía call = skew put; đáy lệch về phía call = thị trường định giá rủi ro tăng.
Logic tính toán
Mỗi phía (put, call) đọc IV tại các mức delta 5…45; 50D là trung bình hai phía. Không ngoại suy ngoài dải có dữ liệu.
Lưu ý
Không có 0DTE. Tiêu đề ghi mốc ảnh chụp.

18

Wing z-score map

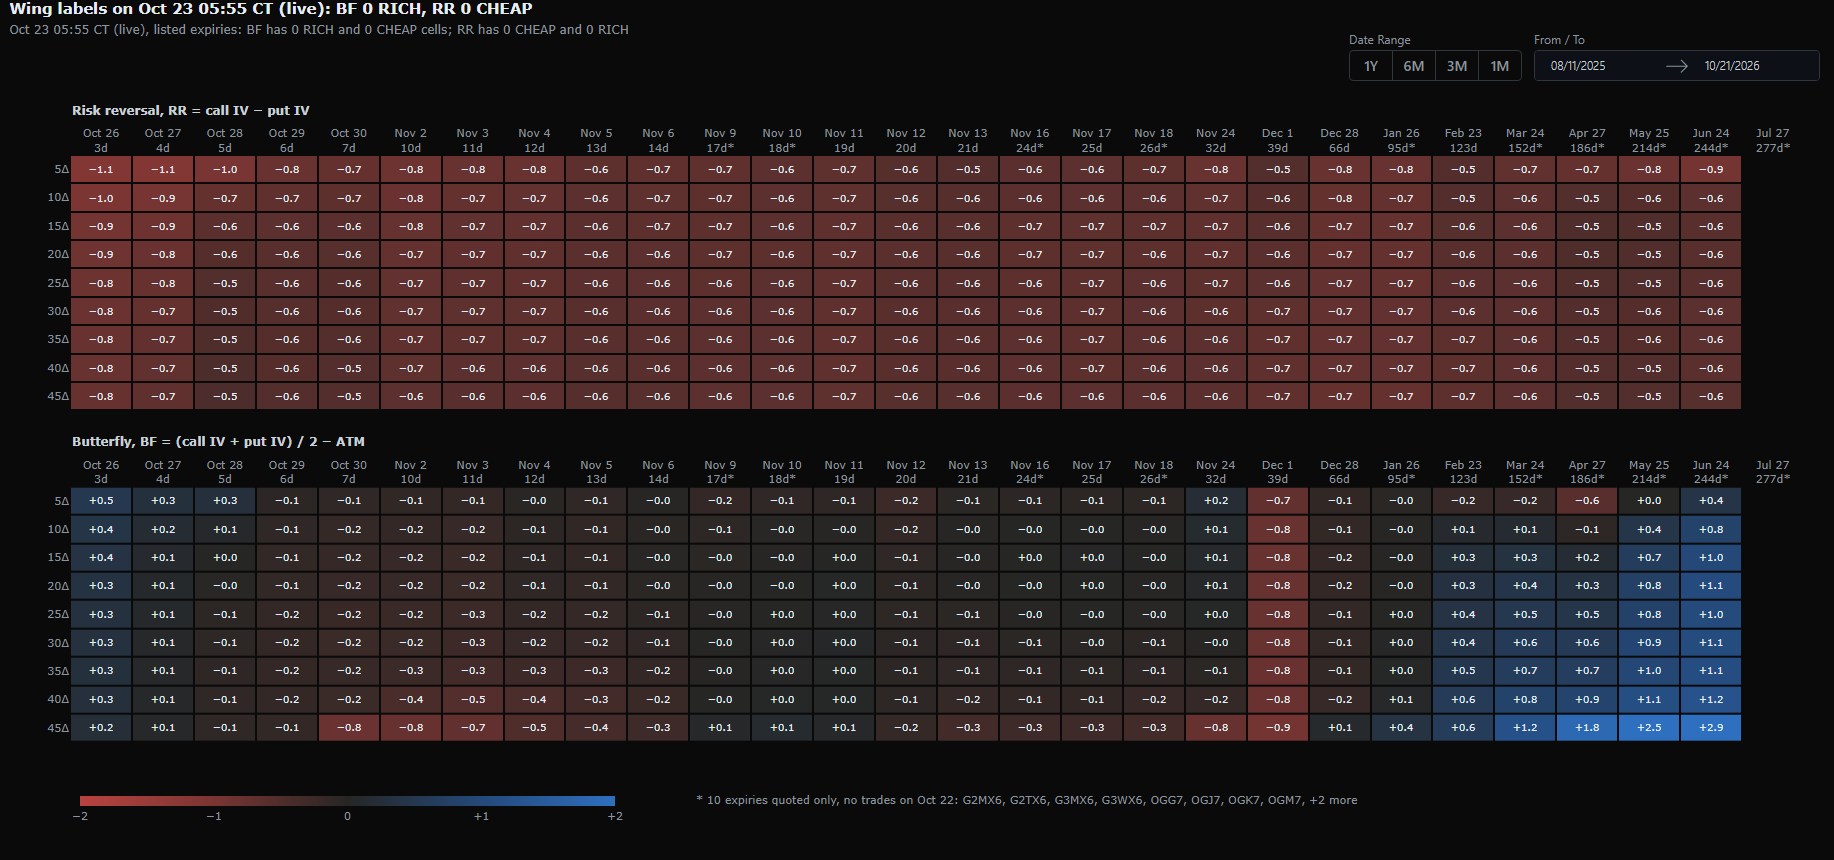
18 · Wing z-score mapVolatility & Flow
Ảnh chụp biểu đồ Wing z-score mapPhóng to×
Biểu đồ cho thấy gì
Hai bản đồ nhiệt cho HÌNH DẠNG smile: RR = IV call − IV put (độ lệch, độ nghiêng) và BF = (IV call + IV put)/2 − IV ATM (độ xiên, độ lồi); hàng là mức delta 5Δ…45Δ, cột là từng kỳ hạn niêm yết. Mỗi ô là z-score của giá trị RR hoặc BF hôm nay so với lịch sử của chính ô đó.
Cách đọc
Xanh = giá trị RR/BF cao hơn lịch sử, đỏ = thấp hơn (thang ±2). Ô có VIỀN mang nhãn khi lệch rất xa: Với RR — độ lệch (độ nghiêng) của smile: RICH = RR cao bất thường — call đang được định giá cao hơn put NHIỀU HƠN thường lệ, tức smile nghiêng về phía call hoặc độ dốc phía put phẳng bất thường; CHEAP = RR thấp bất thường — put được định giá cao hơn call nhiều hơn thường lệ, tức độ dốc phía put dốc bất thường (nhu cầu phòng hộ giảm giá tăng). Với BF — độ xiên (độ lồi) của smile: RICH = BF cao bất thường — hai cánh (call và put tại delta đó) đắt so với ATM nhiều hơn thường lệ, smile lồi bất thường; CHEAP = BF thấp bất thường — hai cánh rẻ so với ATM, smile phẳng bất thường. Các nhãn này nói về giá TƯƠNG ĐỐI giữa các điểm trên smile, không nói mức IV tuyệt đối (ATM có thể đứng yên hoặc đi ngược chiều) và không phải khuyến nghị giao dịch. Nút 1Y/6M/3M/1M và From/To chọn khung lịch sử.
Logic tính toán
So giá trị hôm nay của RR và BF tại từng delta và kỳ hạn với lịch sử các phiên settle trước đó: z cho biết lệch bao nhiêu độ lệch chuẩn, percentile cho biết đứng thứ mấy trong lịch sử. Nhãn chỉ gắn khi lịch sử đủ dài để có ý nghĩa thống kê.
Lưu ý
Một ô RICH trên RR không có nghĩa option call ở đó "đắt" theo giá tuyệt đối — chỉ là chênh lệch call − put đang rộng hơn thường lệ; tương tự BF RICH là cánh đắt SO VỚI ATM. Kiểm mức ATM ở Volatility Cones trước khi kết luận về giá tuyệt đối. "*" = kỳ hạn chỉ có báo giá, không có giao dịch trong phiên; quá 270 ngày là n/a; đổi khung lịch sử thì z đổi.

19

Smile vs history

19 · Smile vs historyVolatility & Flow
Ảnh chụp biểu đồ Smile vs historyPhóng to×
Biểu đồ cho thấy gì
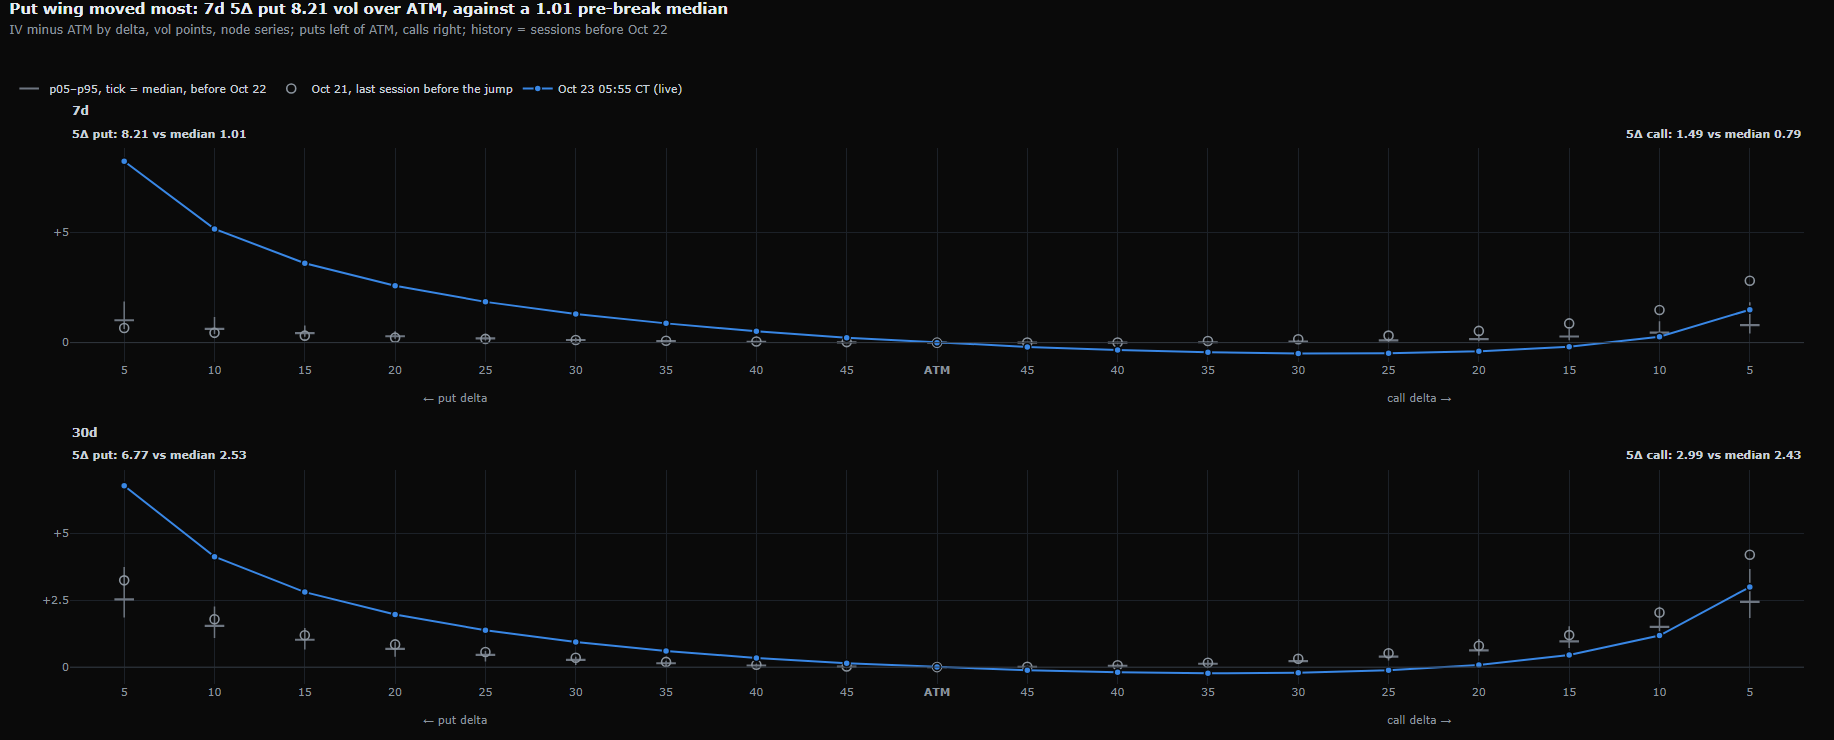
Smile hôm nay (đường xanh) so với phân phối lịch sử ở kỳ hạn 7 ngày và 30 ngày: vạch xám là trung vị, râu p05–p95, vòng rỗng là phiên trước.
Cách đọc
Điểm xanh nằm ngoài râu = cánh đó bất thường so với lịch sử. Tiêu đề nêu cánh 5Δ lệch trung vị nhiều nhất (lúc chụp: put 5Δ kỳ 7 ngày cao hơn ATM 8.21 vol so với trung vị 1.01).
Logic tính toán
y = IV từng delta trừ IV ATM (điểm vol), so với phân phối lịch sử ở cùng kỳ hạn. Khi có một phiên thay đổi đột biến gần đây, lịch sử được cắt trước phiên đó để không bị lẫn hai chế độ.
Lưu ý
Dòng phụ dưới tiêu đề ghi lịch sử dừng ở đâu; đọc nó trước khi kết luận.

Tab · Volatility Cones

Đặt mức ATM IV, Risk Reversal và Butterfly hiện tại vào phân phối lịch sử theo từng kỳ hạn để biết đang đắt hay rẻ.

20

Gold (OG|GC) ATM Distribution

20 · Gold (OG|GC) ATM DistributionVolatility Cones
Ảnh chụp biểu đồ Gold (OG|GC) ATM DistributionPhóng to×
Biểu đồ cho thấy gì
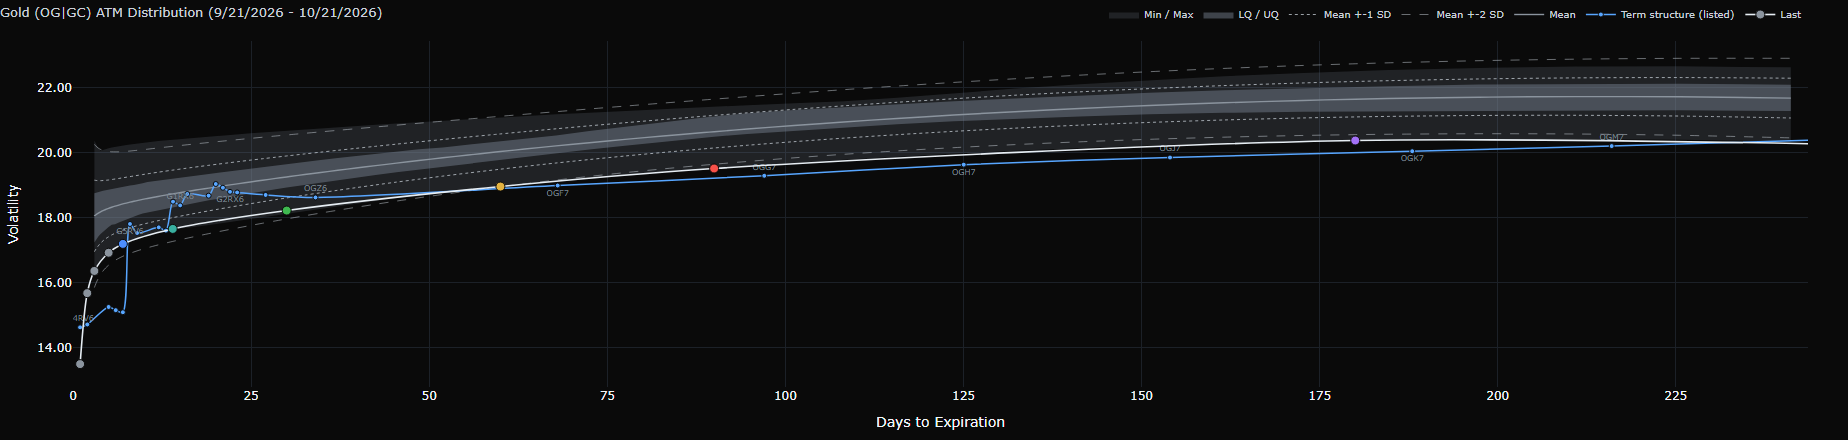
Nón phân phối lịch sử của IV ATM theo kỳ hạn. Trục x là số ngày tới đáo hạn theo kỳ hạn hằng định. Dải xám đậm dần: Min/Max → 5/95 → LQ/UQ (25–75 %); đường xám là Mean; đường chấm/gạch là Mean ± 1/2 SD. Đường trắng "Last" là phiên mới nhất; đường xanh "Term structure (listed)" là các hợp đồng niêm yết thật có nhãn mã.
Cách đọc
Đường Last nằm gần mép trên của nón = vol đang đắt so với lịch sử ở kỳ hạn đó; gần mép dưới = rẻ. Rê chuột vào chấm Last để xem Percentile, z và nhãn RICH/CHEAP. So đường Last với đường listed để thấy hợp đồng thật lệch khỏi đường hằng định ở đâu.
Logic tính toán
ATM = trung bình IV call và put tại delta 50. Lịch sử là ảnh chụp giữa ngày mỗi phiên (lúc chụp: 307 phiên từ 11/08/2025), nội suy về các kỳ hạn hằng định. Tại mỗi kỳ hạn neo, percentile và z so giá trị mới nhất với lịch sử trong khung Date Range; RICH khi vừa ở top 10 % vừa cao hơn trung bình trên 2 độ lệch chuẩn, CHEAP khi ngược lại.
Lưu ý
"Last" KHÔNG phải số trực tiếp: là phiên mới nhất trong lịch sử, thường là hôm qua hoặc trước (lúc chụp 23/10 thì phiên cuối là 21/10). Date Range là MẪU LỊCH SỬ dùng để tính nón, percentile và z — không phải zoom; khung ngắn thì dải LQ/UQ và 5/95 có thể bị ẩn vì chưa đủ phiên. Lựa chọn Delta / Date Range / From-To được trình duyệt nhớ qua tải lại trang.

21

Gold (OG|GC) Risk Reversal Distribution

21 · Gold (OG|GC) Risk Reversal DistributionVolatility Cones
Ảnh chụp biểu đồ Gold (OG|GC) Risk Reversal DistributionPhóng to×
Biểu đồ cho thấy gì
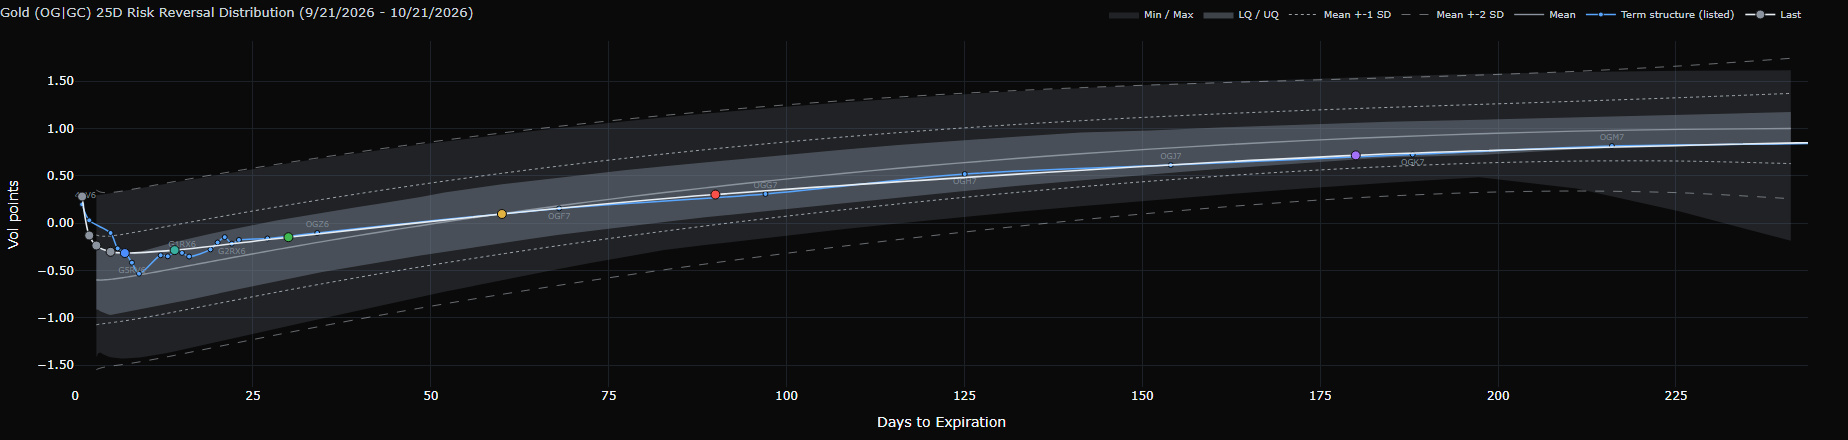
Nón RR tại mức delta đang chọn (mặc định 25Δ). Trục x là số ngày tới đáo hạn theo kỳ hạn hằng định. Dải xám đậm dần: Min/Max → 5/95 → LQ/UQ (25–75 %); đường xám là Mean; đường chấm/gạch là Mean ± 1/2 SD. Đường trắng "Last" là phiên mới nhất; đường xanh "Term structure (listed)" là các hợp đồng niêm yết thật có nhãn mã.
Cách đọc
RR là độ lệch (độ nghiêng) của smile. Last ở TRÊN nón (RICH) = RR cao bất thường: call được định giá cao hơn put nhiều hơn thường lệ ở kỳ hạn đó. Last ở DƯỚI nón (CHEAP) = RR thấp bất thường: put được định giá cao hơn call nhiều hơn thường lệ — độ dốc phía put dốc bất thường, nhu cầu phòng hộ giảm giá cao. Đây là so sánh tương đối giữa call và put, không nói mức IV tuyệt đối. Nút 5Δ–45Δ đổi mức delta của RR và BF.
Logic tính toán
RR(kΔ) = IV call kΔ − IV put kΔ. Lịch sử là ảnh chụp giữa ngày mỗi phiên (lúc chụp: 307 phiên từ 11/08/2025), nội suy về các kỳ hạn hằng định. Tại mỗi kỳ hạn neo, percentile và z so giá trị mới nhất với lịch sử trong khung Date Range; RICH khi vừa ở top 10 % vừa cao hơn trung bình trên 2 độ lệch chuẩn, CHEAP khi ngược lại.
Lưu ý
"Last" KHÔNG phải số trực tiếp: là phiên mới nhất trong lịch sử, thường là hôm qua hoặc trước (lúc chụp 23/10 thì phiên cuối là 21/10). Date Range là MẪU LỊCH SỬ dùng để tính nón, percentile và z — không phải zoom; khung ngắn thì dải LQ/UQ và 5/95 có thể bị ẩn vì chưa đủ phiên. Lựa chọn Delta / Date Range / From-To được trình duyệt nhớ qua tải lại trang.

22

Gold (OG|GC) Butterfly Distribution

22 · Gold (OG|GC) Butterfly DistributionVolatility Cones
Ảnh chụp biểu đồ Gold (OG|GC) Butterfly DistributionPhóng to×
Biểu đồ cho thấy gì
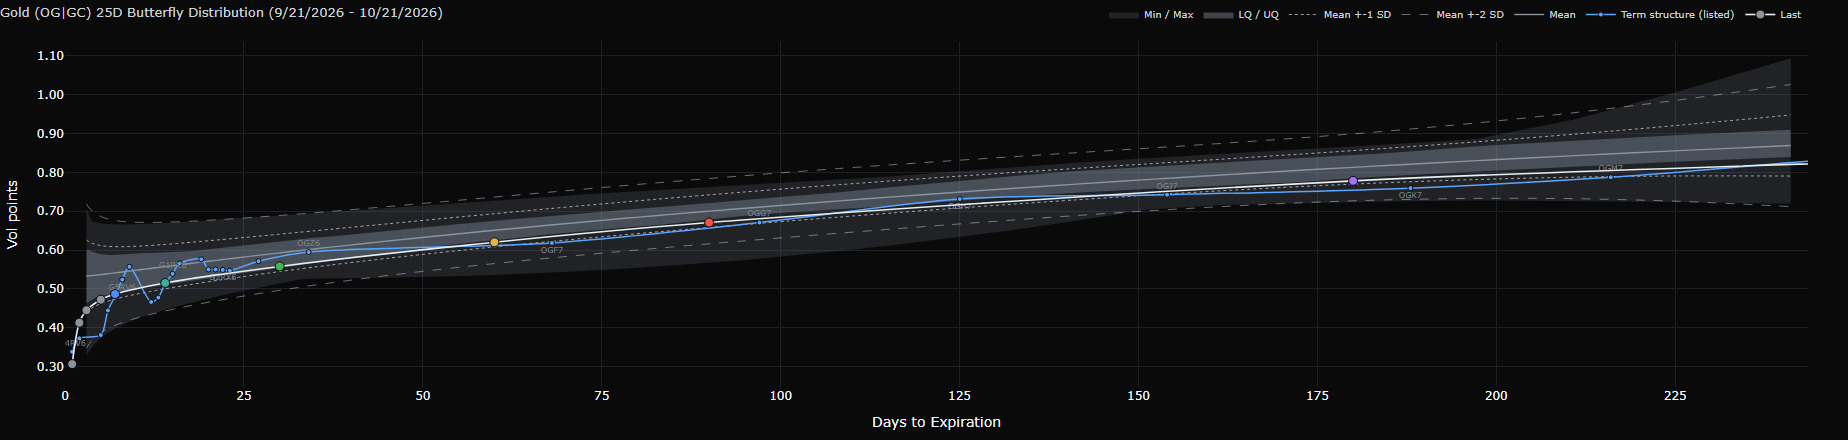
Nón BF tại mức delta đang chọn. Trục x là số ngày tới đáo hạn theo kỳ hạn hằng định. Dải xám đậm dần: Min/Max → 5/95 → LQ/UQ (25–75 %); đường xám là Mean; đường chấm/gạch là Mean ± 1/2 SD. Đường trắng "Last" là phiên mới nhất; đường xanh "Term structure (listed)" là các hợp đồng niêm yết thật có nhãn mã.
Cách đọc
BF là độ xiên (độ lồi) của smile. Last ở TRÊN nón (RICH) = BF cao bất thường: hai cánh đắt so với ATM nhiều hơn thường lệ, thị trường trả nhiều cho biến động lớn ở cả hai phía. Last ở DƯỚI nón (CHEAP) = BF thấp bất thường: hai cánh rẻ so với ATM, smile phẳng bất thường. Đây là giá cánh SO VỚI ATM, không phải mức IV tuyệt đối.
Logic tính toán
BF(kΔ) = (IV call kΔ + IV put kΔ)/2 − ATM. Lịch sử là ảnh chụp giữa ngày mỗi phiên (lúc chụp: 307 phiên từ 11/08/2025), nội suy về các kỳ hạn hằng định. Tại mỗi kỳ hạn neo, percentile và z so giá trị mới nhất với lịch sử trong khung Date Range; RICH khi vừa ở top 10 % vừa cao hơn trung bình trên 2 độ lệch chuẩn, CHEAP khi ngược lại.
Lưu ý
"Last" KHÔNG phải số trực tiếp: là phiên mới nhất trong lịch sử, thường là hôm qua hoặc trước (lúc chụp 23/10 thì phiên cuối là 21/10). Date Range là MẪU LỊCH SỬ dùng để tính nón, percentile và z — không phải zoom; khung ngắn thì dải LQ/UQ và 5/95 có thể bị ẩn vì chưa đủ phiên. Lựa chọn Delta / Date Range / From-To được trình duyệt nhớ qua tải lại trang.

Tab · Advanced Analytics

Biểu đồ Quantum và Greek bậc hai theo vị thế: Vanna, Charm, Zomma, Color và cấu trúc theo nhóm kỳ hạn. Dùng để hiểu dòng phòng hộ khi giá, biến động và thời gian thay đổi.

23

Quantum

23 · QuantumAdvanced Analytics
Ảnh chụp biểu đồ QuantumPhóng to×
Biểu đồ cho thấy gì
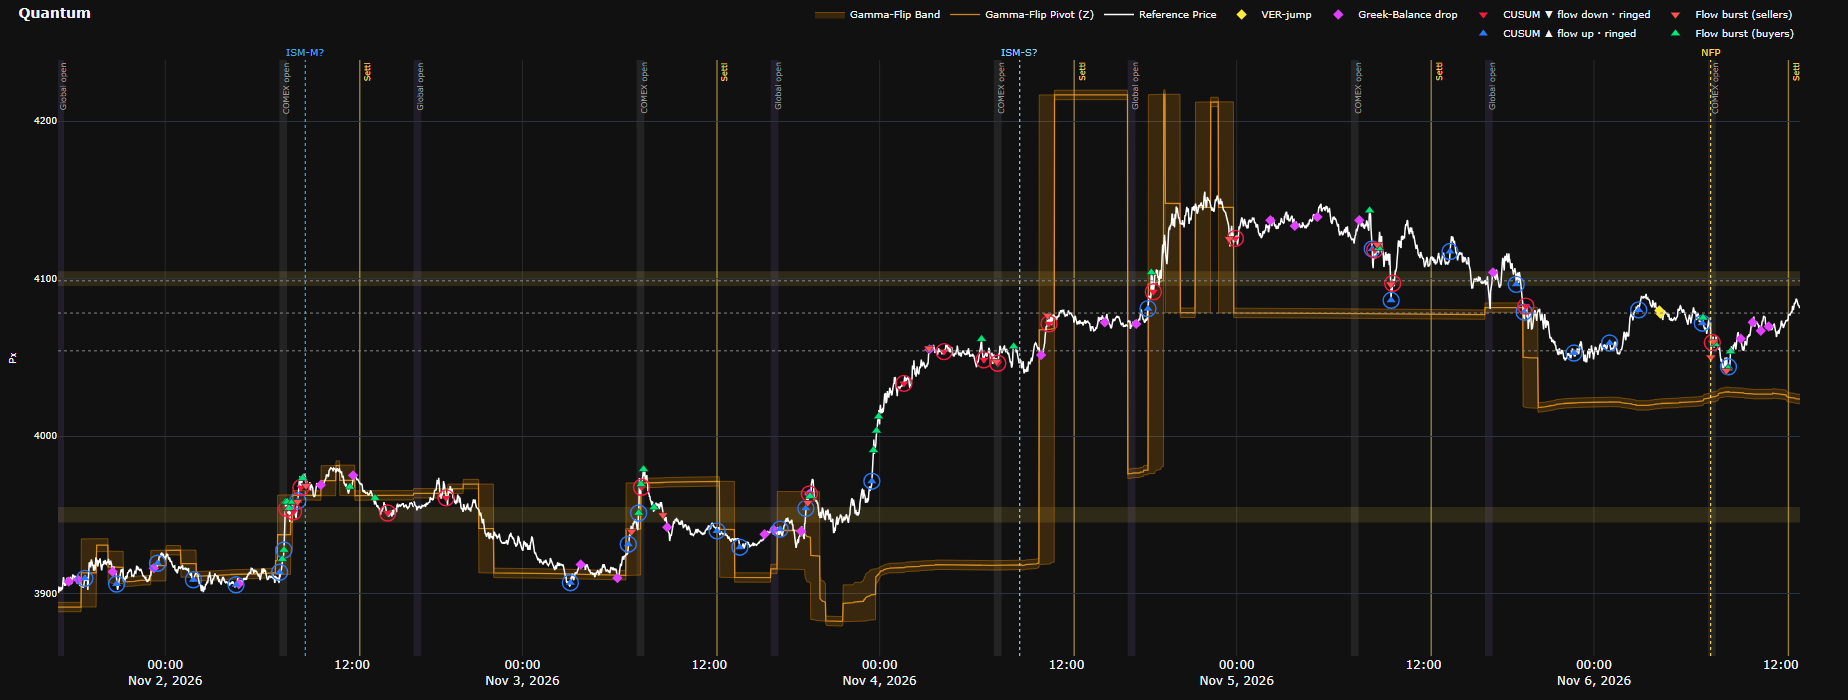
Giá 5 ngày với dải Gamma-Flip (cam) và đường Gamma-Flip Pivot (Z) chạy giữa dải, các vùng OI wall (dải vàng mờ), shelf (đường chấm xám ngang) và các dấu mô tả nhịp dòng chảy. Bên dưới là thanh trượt lịch kinh tế.
Cách đọc
Dải Gamma-Flip đánh dấu chỗ gần giá nhất mà hồ sơ GEX của bên thụ động đổi dấu: một phía hồ sơ dương, phía kia âm. Dải không cho biết phía nào long, phía nào short, vì chỗ đổi dấu có thể từ âm sang dương hay từ dương sang âm: cùng là giá nằm trên dải, có phiên bên thụ động long gamma tại giá, có phiên lại short gamma. Trạng thái tại giá đọc ở Passive GEX Profile with Risk Zones: giá nằm trong vùng xanh, vùng đỏ hay khoảng không tô. Trên Quantum, theo dõi dải theo thời gian: khoảng cách từ giá tới dải cho biết chừng chỗ đổi dấu gần nhất của hồ sơ này còn cách giá bao xa; giá vừa đi qua dải, hoặc dải nhảy bậc sang mức mới (chẳng hạn sau một lần CME công bố OI, hoặc khi giá tới gần một chỗ đổi dấu khác), là lúc mở lại Passive GEX Profile xem trạng thái tại giá. OI wall là các strike có |GEX| lớn nhất. Shelf là mức giá giá đã dừng lâu nhất trong 24 giờ. Dấu ▲/▼ tròn (CUSUM) = tốc độ khối lượng future tăng/giảm, KHÔNG phải mua/bán. Kim cương vàng = VER-jump, tím = Greek-Balance drop, tam giác xanh/đỏ = flow burst phía mua/bán. Dải đứng: Global open 17:00, COMEX open 07:20, vạch Settl 12:30 CT. Kéo thanh trượt để xem sự kiện kinh tế sắp tới (đường liền + ▲ = trong 48 giờ).
Logic tính toán
Z (mức Gamma-Flip Pivot) được tính từ hồ sơ GEX theo vị thế ước tính của bên thụ động — cùng loại với Passive GEX Profile — nhưng các kỳ hạn được tính theo trọng số khác, không tính kỳ 0DTE, và hồ sơ được làm mượt. Z là chỗ đổi dấu đủ rõ gần giá nhất, theo chiều nào cũng được; Z được giữ ổn định để không nhảy qua lại giữa hai chỗ đổi dấu gần nhau, và được tính lại định kỳ trong phiên. Dải là biên độ của Z trong khoảng một giờ quanh mỗi thời điểm; đường Gamma-Flip Pivot (Z) là trung điểm của dải, và chữ "Pivot" chỉ là tên, không phải pivot point của phân tích kỹ thuật. Z không phải mức "zero gamma" tính lại tổng gamma ở các mức giá giả định; Z là chỗ đổi dấu của hồ sơ theo strike tại giá hiện tại. OI wall là các strike có GEX lớn nhất. Shelf là mức giá giá dừng lâu nhất trong 24 giờ. Các dấu trên đường giá đánh dấu thay đổi bất thường về tốc độ và phía của dòng lệnh future.
Lưu ý
Các dấu chỉ để MÔ TẢ nhịp dòng chảy, không dự báo hướng. Dải Gamma-Flip không phải hỗ trợ hay kháng cự, cũng không phải tín hiệu vào lệnh. Dải được vẽ lại khi có dữ liệu mới: phần gần mép phải còn đổi trong khoảng nửa giờ, và phần đã qua được vẽ với cả dữ liệu đến sau, nên khi xem lại, cảnh giá chạm dải rồi quay đầu trông rõ ràng hơn lúc đang diễn ra. Khi dải bị kéo rộng (Z vừa nhảy trong khoảng đó), đường giữa chỉ là trung điểm, không phải một chỗ đổi dấu. Z và Passive GEX Profile tính các kỳ hạn khác nhau, nên chỗ đổi dấu của Z có thể không trùng chỗ chuyển giữa vùng xanh và vùng đỏ; khi hai bên khác nhau, trạng thái tại giá lấy theo Passive GEX Profile.

24

Vanna & Charm Risk Profile vs. Price

24 · Vanna & Charm Risk Profile vs. PriceAdvanced Analytics
Ảnh chụp biểu đồ Vanna & Charm Risk Profile vs. PricePhóng to×
Biểu đồ cho thấy gì
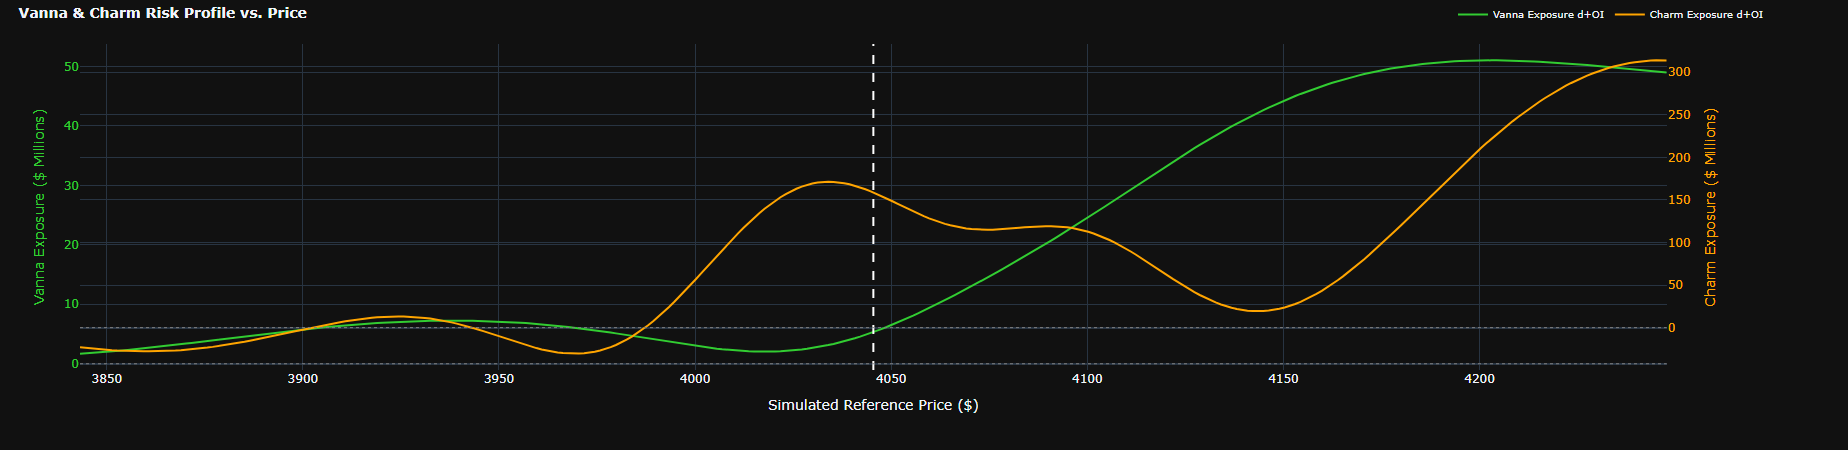
Vanna exposure (xanh lá, trục trái, $M / điểm vol) và Charm exposure (cam, trục phải, $M / ngày) của bên thụ động, mô phỏng khi giá đi từ −5 % đến +5 %.
Cách đọc
Vanna cho biết delta cần phòng hộ của bên thụ động đổi bao nhiêu khi IV tăng 1 điểm; Charm cho biết đổi bao nhiêu sau mỗi ngày trôi qua. Giá trị lớn quanh giá hiện tại = dòng phòng hộ đáng kể khi IV hoặc thời gian thay đổi (đặc biệt gần đáo hạn).
Logic tính toán
Với mỗi mức giá giả định trong khoảng ±5 %, tính lại Vanna và Charm của từng option (giữ nguyên IV) rồi nhân với vị thế Long − Short, dấu bên thụ động. Vanna: $M cho 1 điểm vol; Charm: $M mỗi ngày.
Lưu ý
Giả định IV cố định theo strike (bỏ qua việc skew dịch chuyển). Hai trục độc lập — đừng so độ cao vanna với charm.

25

Intraday Net Vanna & Charm

25 · Intraday Net Vanna & CharmAdvanced Analytics
Ảnh chụp biểu đồ Intraday Net Vanna & CharmPhóng to×
Biểu đồ cho thấy gì
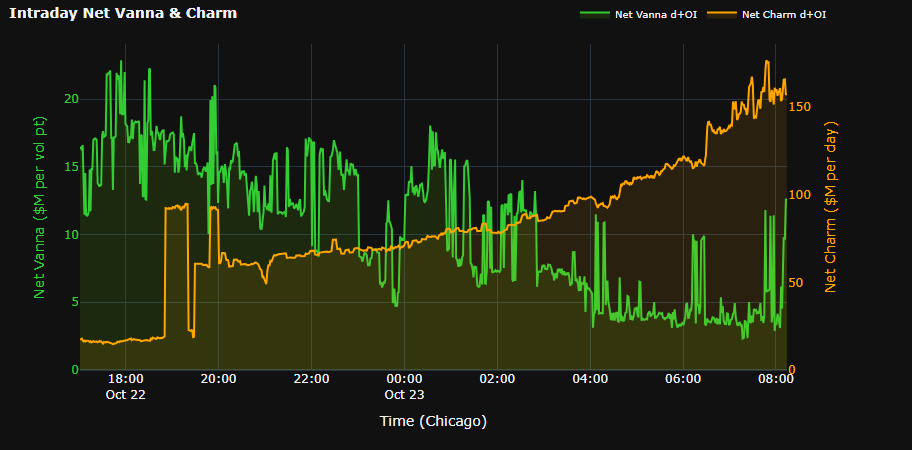
Net Vanna và Net Charm của bên thụ động theo từng phút trong phiên toàn cầu hiện tại.
Cách đọc
Đây là MỨC, không phải thay đổi từ đầu phiên. Bậc nhảy đột ngột thường trùng giờ CME công bố OI (vị thế đổi). Charm lớn vào giờ cuối trước đáo hạn là do 0DTE.
Logic tính toán
Mỗi phút: tổng Vanna và Charm của mọi option nhân vị thế Long − Short, dấu bên thụ động, gồm cả 0DTE.
Lưu ý
Phiên toàn cầu tính 17:00 → 17:00 CT.

26

Passive GEX Profile with Risk Zones (half width)

26 · Passive GEX Profile with Risk Zones (half width)Advanced Analytics
Ảnh chụp biểu đồ Passive GEX Profile with Risk Zones (half width)Phóng to×
Biểu đồ cho thấy gì
Bản sao nửa bề rộng của Passive GEX Profile ở tab Market Overview, đặt cạnh Vanna & Charm để đọc cùng lúc.
Cách đọc
Đọc như mục Passive GEX Profile ở trên. Hai hộp chữ góc trên được gộp thành một dòng "carried-in … · total …"; chú giải nằm dưới trục strike.
Logic tính toán
Cùng phép tính và cùng dữ liệu với bản ở tab Market Overview.
Lưu ý
Không có thông tin mới so với bản đầy đủ.

27

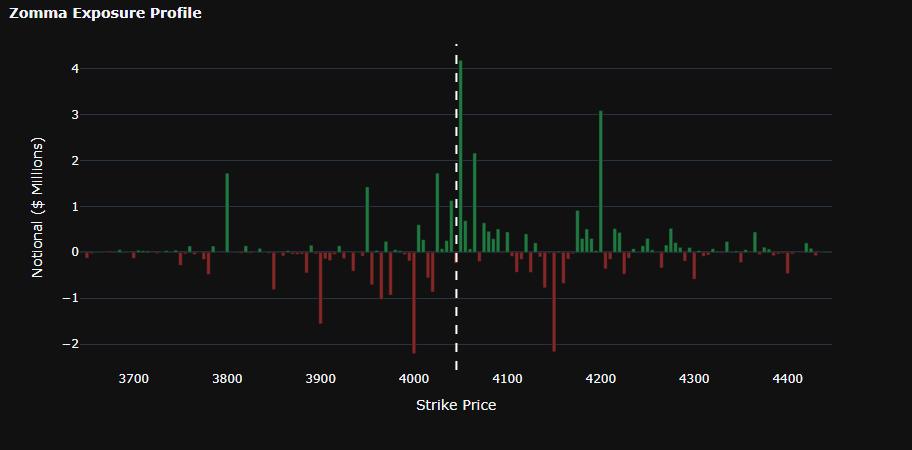
Zomma Exposure Profile

27 · Zomma Exposure ProfileAdvanced Analytics
Ảnh chụp biểu đồ Zomma Exposure ProfilePhóng to×
Biểu đồ cho thấy gì
Zomma theo strike của bên thụ động: GEX thay đổi bao nhiêu khi IV tăng 1 điểm vol.
Cách đọc
Cột xanh = GEX tại strike đó tăng khi IV tăng; đỏ = giảm. Dùng để biết vùng gamma nào nhạy với một cú tăng/giảm biến động (ví dụ trước sự kiện).
Logic tính toán
Zomma (độ nhạy của gamma theo IV) × 100 × F² × 1 % nhân vị thế Long − Short, cộng theo strike, dấu bên thụ động. $M.
Lưu ý
Greek bậc ba nhỏ và kém ổn định ở cánh sâu; có ý nghĩa nhất quanh ATM.

28

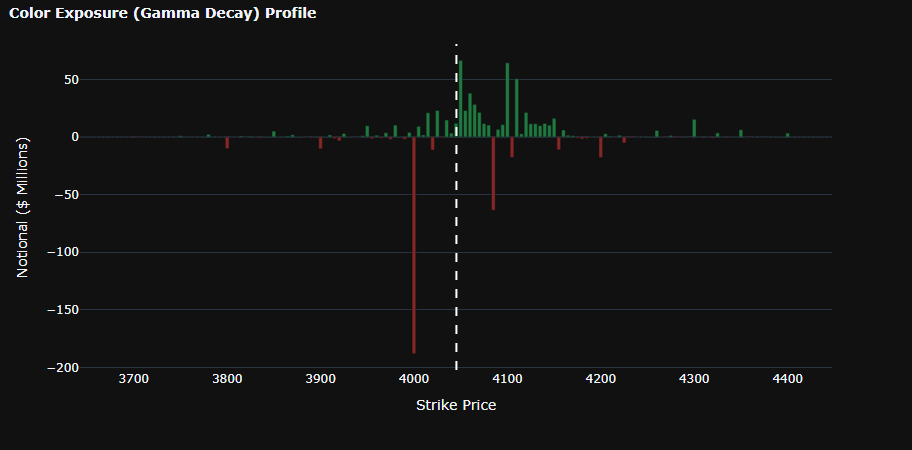
Color Exposure (Gamma Decay) Profile

28 · Color Exposure (Gamma Decay) ProfileAdvanced Analytics
Ảnh chụp biểu đồ Color Exposure (Gamma Decay) ProfilePhóng to×
Biểu đồ cho thấy gì
Color theo strike của bên thụ động: GEX thay đổi bao nhiêu sau mỗi ngày lịch trôi qua.
Cách đọc
Cho biết hồ sơ gamma sẽ tự dịch thế nào qua đêm/qua cuối tuần ngay cả khi giá đứng yên — quan trọng với các strike gần đáo hạn.
Logic tính toán
Color (độ suy giảm của gamma theo thời gian) × 100 × F² × 1 % nhân vị thế Long − Short, cộng theo strike, dấu bên thụ động. $M.
Lưu ý
Như Zomma: đọc quanh ATM.

29

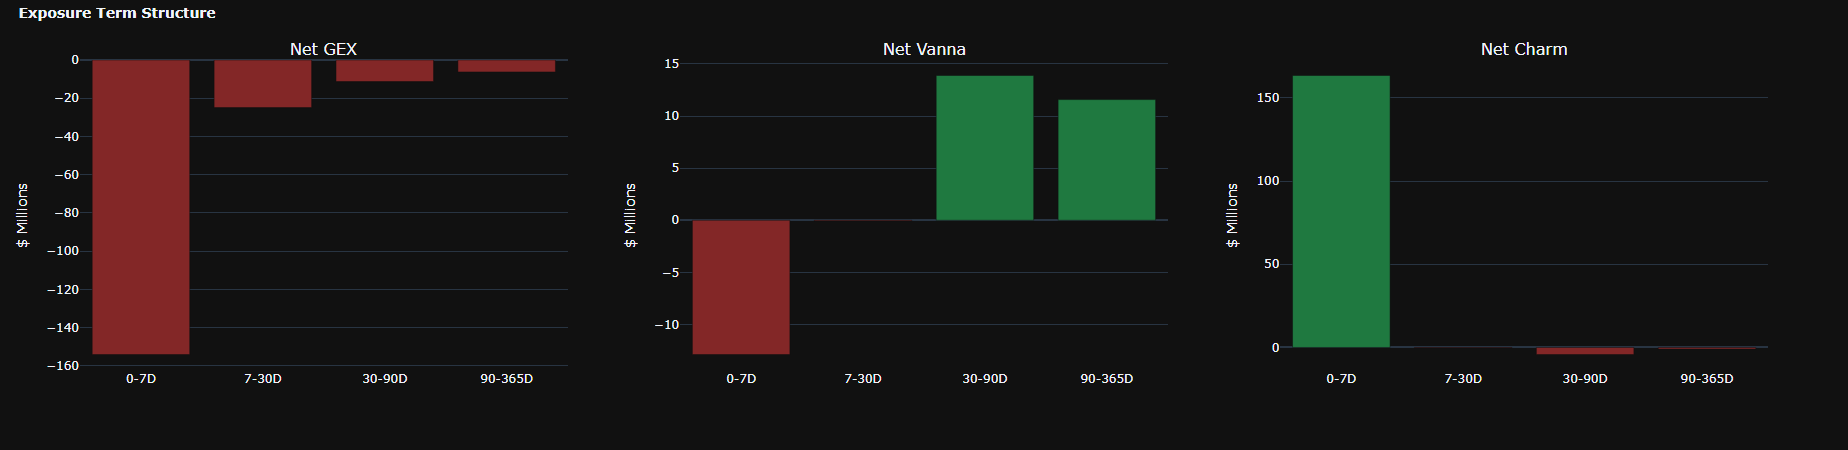
Exposure Term Structure

29 · Exposure Term StructureAdvanced Analytics
Ảnh chụp biểu đồ Exposure Term StructurePhóng to×
Biểu đồ cho thấy gì
Net GEX, Net Vanna, Net Charm của bên thụ động gộp theo nhóm kỳ hạn 0-7D, 7-30D, 30-90D, 90-365D, 365D+.
Cách đọc
Cho biết rủi ro tập trung ở kỳ hạn nào; các nhóm xếp theo thời gian từ gần tới xa. Ví dụ lúc chụp: Net GEX âm lớn ở 0-7D (≈ −153 $M) và Net Charm dương lớn ở 0-7D — vị thế ngắn hạn chi phối, sẽ thay đổi nhanh khi các kỳ gần đáo hạn.
Logic tính toán
Net GEX, Net Vanna, Net Charm theo vị thế Long − Short, dấu bên thụ động, cộng theo nhóm số ngày tới đáo hạn. Đơn vị: GEX $M / 1 % giá, Vanna $M / điểm vol, Charm $M / ngày.
Lưu ý
Nhóm không có hợp đồng nào sẽ không hiện (thường là 365D+). Các nhóm có lượng hợp đồng rất khác nhau, nên so độ lớn giữa các nhóm cần thận trọng.

Tab · Live Chart

Biểu đồ nến future GC theo thời gian thực, đặt cạnh dòng lệnh option theo strike, OI theo vị thế, GEX, volume profile và footprint. Đây là nơi kết hợp option, future và order flow trên cùng một trục giá.

30

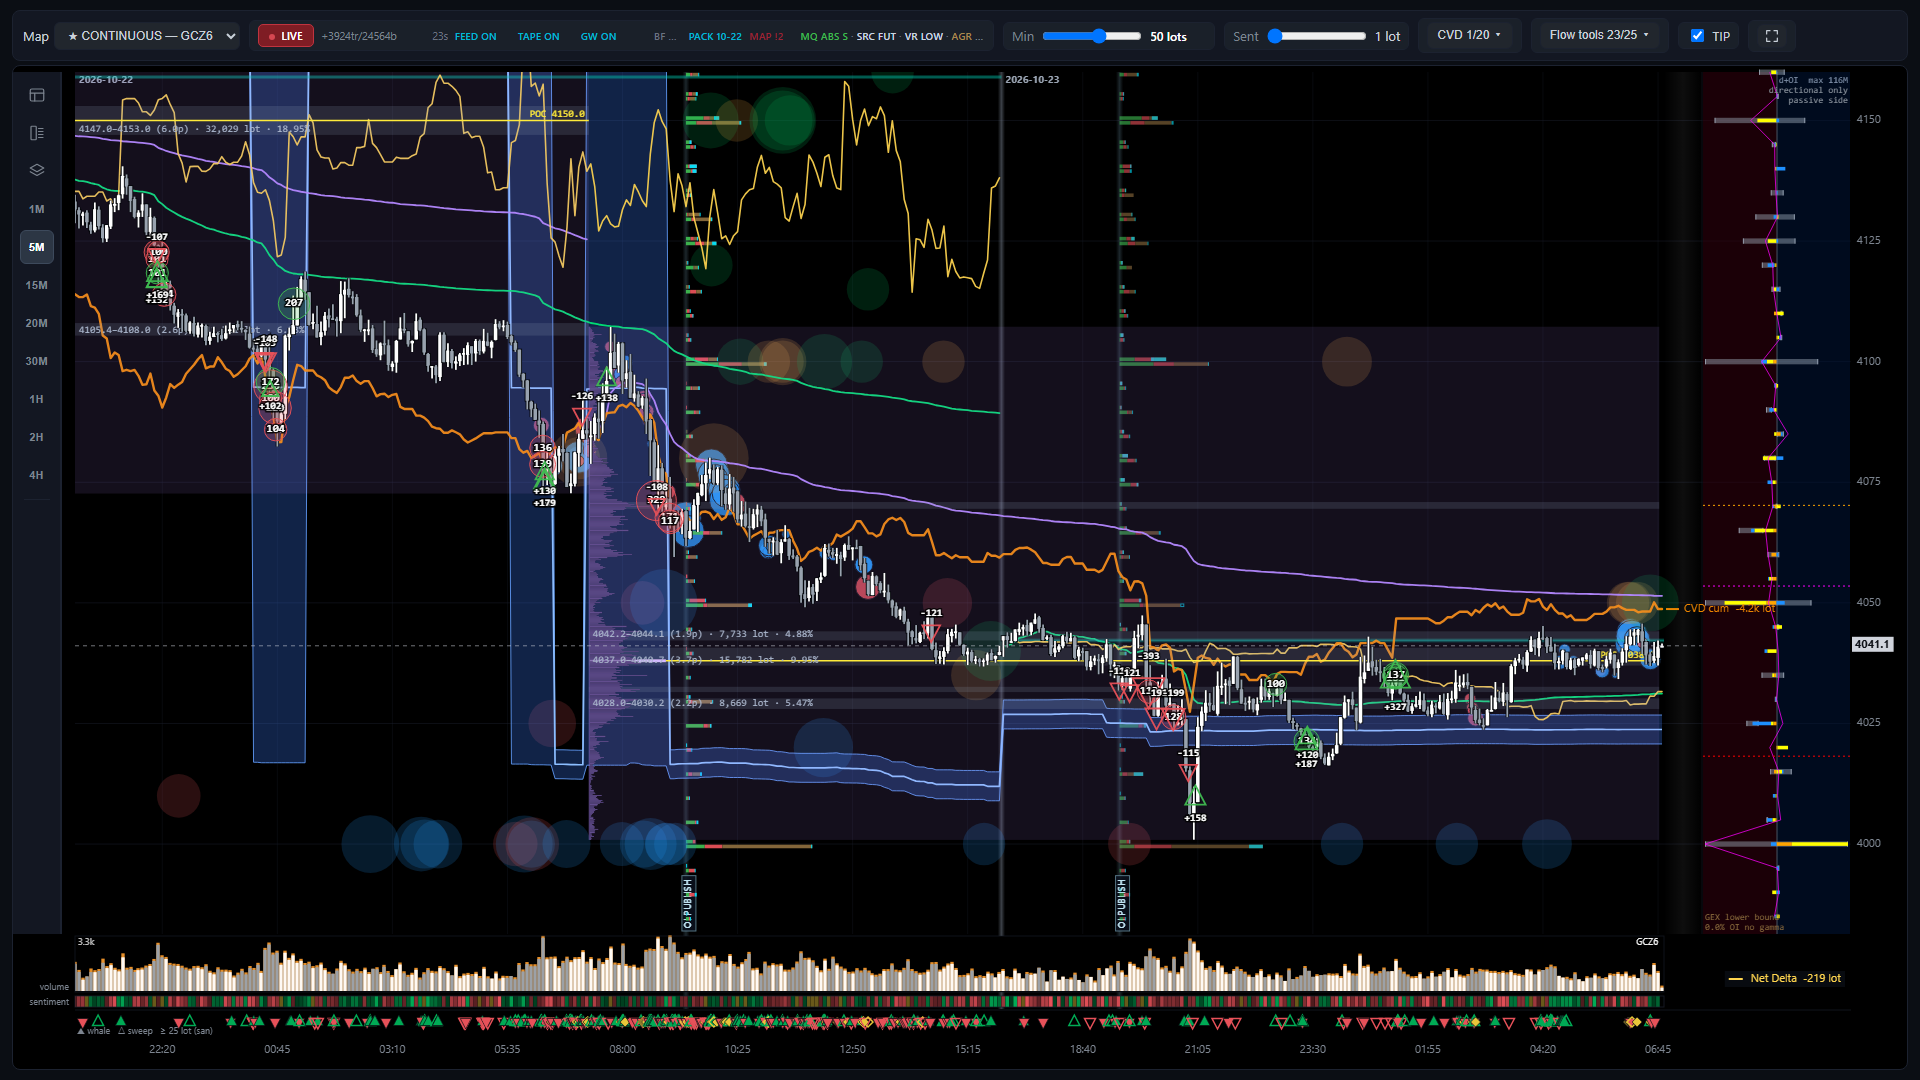
Layout and navigation

30 · Layout and navigationLive Chart
Ảnh chụp biểu đồ Layout and navigationPhóng to×
Biểu đồ cho thấy gì
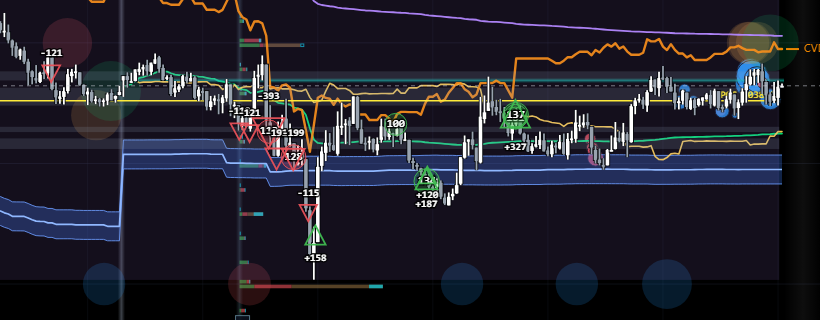
Toàn cảnh: vùng giá giữa (nến future, bong bóng option, các đường dòng lệnh, volume profile), panel GEX bên phải, ba dải dưới (volume, sentiment, whale & sweep), thanh công cụ trên cùng và panel trái.
Cách đọc
Bánh xe chuột = zoom thời gian; kéo = dịch; kéo lề giá = giãn/nén trục giá; kéo lề thời gian = giãn/nén trục thời gian; nhấp đúp vào lề = về mặc định; nút » góc dưới = về nến mới nhất. Trục thời gian là thứ tự nến (mỗi nến một ô), nên giờ nghỉ phiên không để lại khoảng trống. Mọi giờ là giờ Chicago. Rê chuột lên bất kỳ vật thể nào để xem số chi tiết (tắt bằng ô TIP nếu tooltip che chỗ đang đọc).
Logic tính toán
Chế độ CONTINUOUS ghép các kỳ hạn GC thành một chuỗi liên tục quy về kỳ hạn chính; dòng lệnh option của mọi kỳ hạn được đặt về cùng trục giá đó. Chọn một kỳ hạn cụ thể (ví dụ GCZ6) để xem riêng nến và option của kỳ đó.
Lưu ý
Một số lớp chỉ có ở CONTINUOUS (ví dụ Gamma-Flip Pivot). Các đường tổng hợp (Net Delta, CVD…) dùng thang riêng của từng phiên, nên hãy đọc HÌNH DẠNG, không so độ cao giữa hai đường.

31

Top bar: contract, status chips, thresholds

31 · Top bar: contract, status chips, thresholdsLive Chart
Ảnh chụp biểu đồ Top bar: contract, status chips, thresholdsPhóng to×
Biểu đồ cho thấy gì
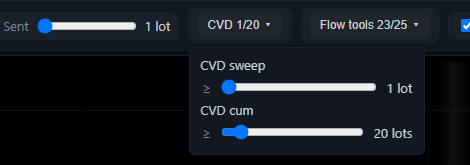
Ô chọn kỳ hạn; nút LIVE và các chip trạng thái; thanh trượt Min (ẩn bong bóng nhỏ) và Sent (ngưỡng cỡ lệnh cho sentiment, tổng dòng lệnh, whale, sweep); nút CVD, Flow tools, TIP, toàn màn hình.
Cách đọc
Chip xanh = bình thường. FEED = độ trễ nhận dữ liệu; TAPE = băng giao dịch theo kịp; GW = cổng dữ liệu (IDLE trong giờ nghỉ 16:00–17:00 CT và ngày lễ là bình thường); BF = có lỗ dữ liệu cần bù hay không; PACK = phiên lịch sử mới nhất đã nạp; MAP = độ phủ ánh xạ hợp đồng cho các đường dòng lệnh. Chip VCT tóm tắt vi cấu trúc của phút vừa đóng: MQ (PUSH = dòng lớn đẩy giá; ABSORB = dòng lớn mà giá gần như đứng — đang bị hấp thụ; THIN = giá chạy trên dòng mỏng; BACKED/DIVERGENT = giá cùng/ngược dòng lệnh), SRC (FUT-LED, OPT-LED, MIXED, OPPOSED = bên nào dẫn dắt), VR (độ rộng spread thấp/trung bình/cao so với phiên).
Logic tính toán
Min chỉ đổi cái được VẼ. Sent đổi phép đếm: chỉ lệnh từ ngưỡng đó trở lên được đưa vào sentiment, tổng dòng lệnh và dấu whale/sweep.
Lưu ý
VCT mô tả, không dự báo hướng. Khi một chip chuyển đỏ/cam, các đường dòng lệnh của khoảng đó có thể thiếu — đọc tooltip của chip để biết lý do.

32

Left rail: Session statistics

32 · Left rail: Session statisticsLive Chart
Ảnh chụp biểu đồ Left rail: Session statisticsPhóng to×
Biểu đồ cho thấy gì
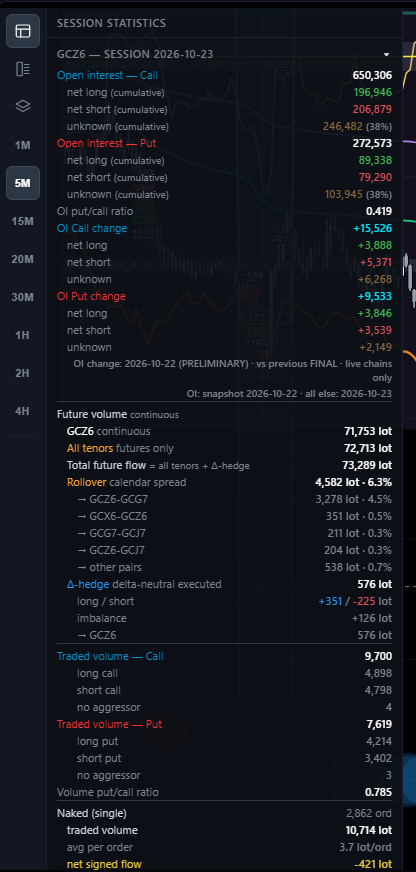
Bảng thống kê của phiên đang xem: OI call/put với net long, net short, unknown; OI change; volume future (kỳ chính, mọi kỳ, kể cả chân phòng hộ delta); spread chuyển kỳ hạn; volume option theo long/short call/put; tách lệnh đơn (naked), spread và delta-neutral; net sentiment.
Cách đọc
Đọc theo thứ tự: (1) OI và OI change — vị thế đang nghiêng về đâu sau lần công bố gần nhất; (2) volume future và tỉ trọng spread chuyển kỳ hạn — dòng future thật hay chỉ là cuộn kỳ hạn; (3) long/short call/put — hôm nay bên chủ động đang mua hay bán loại nào; (4) naked so với spread — dòng tiền một chiều hay cấu trúc phòng hộ; (5) Net sentiment = net/gross, kèm bản có trọng số delta.
Logic tính toán
Cùng số OI, net long, net short, unknown với cockpit. Hướng của spread lấy theo payoff của cả cấu trúc; "gross signed flow" là tổng trị tuyệt đối, không phải volume.
Lưu ý
OI là ảnh chụp lần công bố gần nhất (dòng chú thích ghi rõ phiên OI và phiên của các số còn lại). Unknown chiếm khoảng 38 % OI lúc chụp.

33

Left rail: Footprint

33 · Left rail: FootprintLive Chart
Ảnh chụp biểu đồ Left rail: FootprintPhóng to×
Biểu đồ cho thấy gì
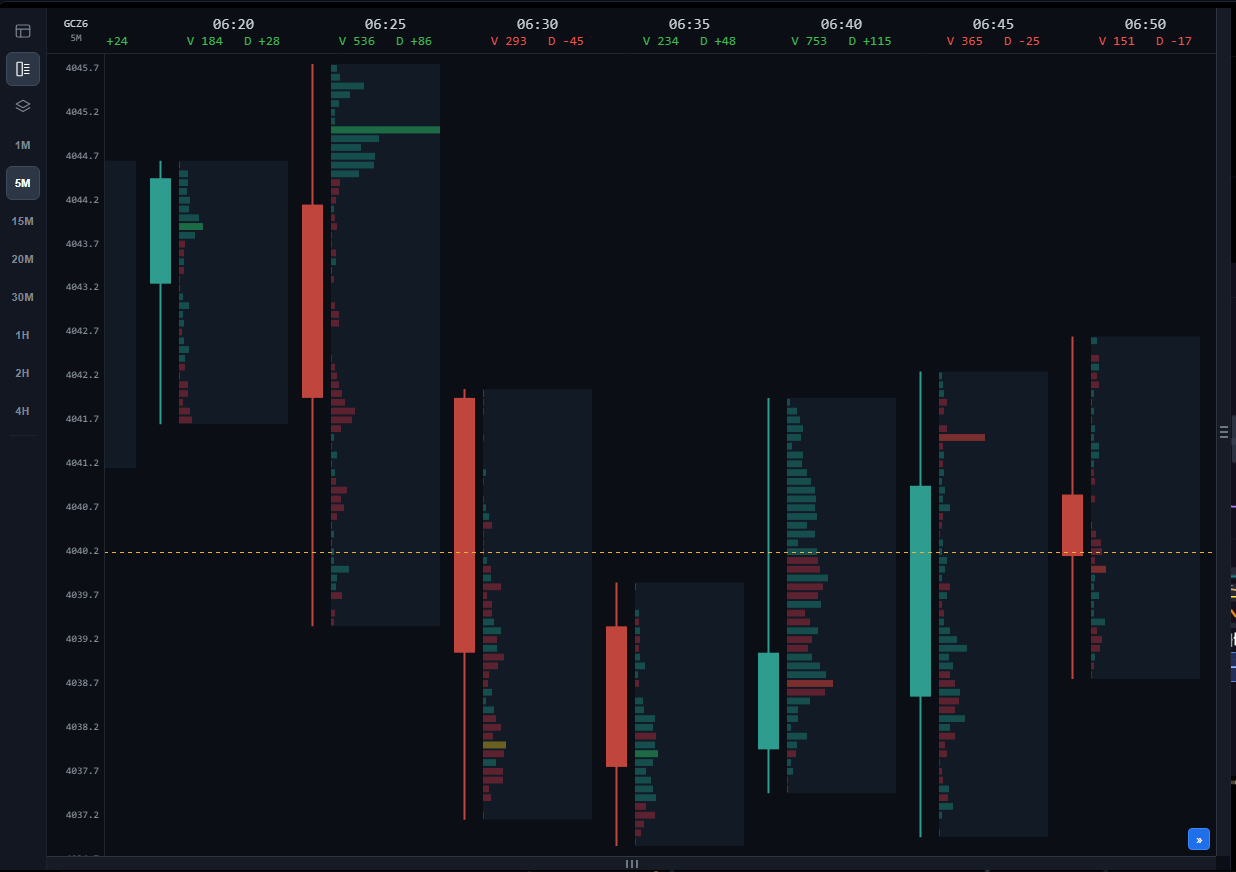
Footprint của future theo từng nến: mỗi mức giá trong nến có thanh khối lượng mua chủ động (xanh) và bán chủ động (đỏ); đầu mỗi cột ghi V (volume nến) và D (delta = mua − bán).
Cách đọc
Tìm mức giá có thanh lệch hẳn một phía (mất cân bằng) và các mức có khối lượng lớn mà giá không đi tiếp (hấp thụ). Delta dương lớn ở đỉnh nến mà nến đóng thấp = người mua bị hấp thụ; delta âm lớn ở đáy mà nến đóng cao = người bán bị hấp thụ. Footprint chạy song song với biểu đồ chính: kéo để xem lại, nút » để theo nến mới nhất. Bốn lớp vùng (bật ở cuối panel Layers) tô sẵn các vùng mất cân bằng, hấp thụ, kiệt sức và đánh dấu nến đóng cùng chiều với dòng lệnh bên trong; cách đọc từng lớp ở trang Đọc vùng Footprint.
Logic tính toán
Mỗi giao dịch future được xếp vào ô (nến × mức giá) theo phía chủ động; delta = mua chủ động − bán chủ động.
Lưu ý
Footprint chỉ có ý nghĩa ở khung ngắn (1M–15M). Đọc cùng Cluster search (Flow tools) để đánh dấu các ô có delta vượt ngưỡng ngay trên nến.

34

Left rail: Layers

34 · Left rail: LayersLive Chart
Ảnh chụp biểu đồ Left rail: LayersPhóng to×
Biểu đồ cho thấy gì
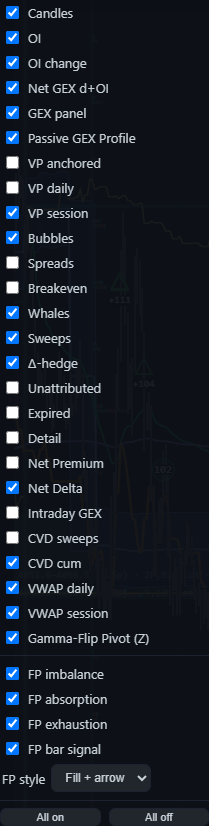
Danh sách các lớp có thể bật/tắt, nhóm theo: giá (Candles); vị thế (OI, OI change, Net GEX d+OI, GEX panel, Passive GEX Profile); volume profile (VP anchored, VP daily, VP session); dòng option (Bubbles, Spreads, Breakeven, Whales, Sweeps, Δ-hedge, Unattributed, Expired, Detail); đường dòng lệnh (Net Premium, Net Delta, Intraday GEX, CVD sweeps, CVD cum); VWAP (daily, session); Gamma-Flip Pivot (Z); footprint (FP imbalance, FP absorption, FP exhaustion, FP bar signal), kèm ô FP style chọn kiểu hiển thị. Cách đọc từng lớp footprint ở trang Đọc vùng Footprint.
Cách đọc
Bắt đầu gọn: Candles + VP session + VWAP + Bubbles + Net Delta. Bật thêm từng lớp theo câu hỏi đang đặt ra, thay vì bật tất cả. "All on"/"All off" ở cuối danh sách.
Logic tính toán
Các lớp được vẽ theo thứ tự cố định: dưới cùng là Δ-hedge, rồi bong bóng option, các lớp vị thế, VWAP, các đường dòng lệnh, CVD, volume profile, nến, và trên cùng là big trade / cluster. Nhờ vậy nến và dấu lệnh lớn luôn đọc được.
Lưu ý
Tắt lớp chỉ đổi cái được vẽ, không đổi các con số tổng (ví dụ ẩn bong bóng Expired không làm đổi Net Delta).

35

OI publish marks, OI and OI change

35 · OI publish marks, OI and OI changeLive Chart
Ảnh chụp biểu đồ OI publish marks, OI and OI changePhóng to×
Biểu đồ cho thấy gì
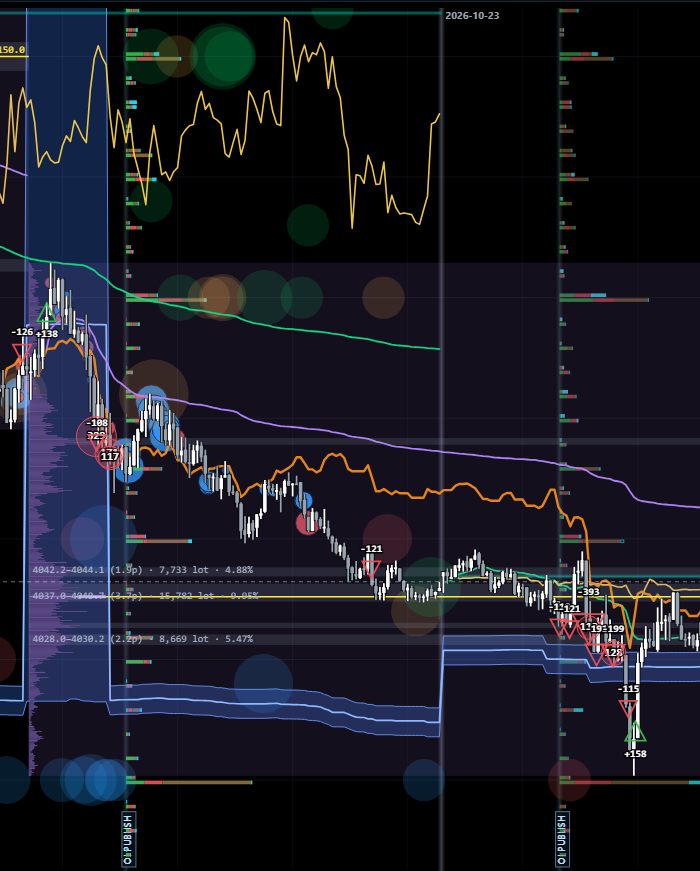
Vạch dọc "OI PUBLISH" đánh dấu mỗi lần CME công bố OI. Từ vạch, các thanh ngang mọc sang PHẢI là mức OI theo strike; mọc sang TRÁI là OI change của lần công bố đó, tách phần mở bởi bên mua chủ động và bên bán chủ động.
Cách đọc
Strike có thanh OI dài = vùng vị thế lớn, thường là nơi giá phản ứng. Thanh OI change dài về một màu ngay sau công bố cho biết vị thế mới đang được mở theo phía nào ở strike đó. So vị trí giá hiện tại với các strike này.
Logic tính toán
Độ dày thanh OI theo OI của chính phiên giao dịch đó. Strike của option được đặt lên trục giá future (có điều chỉnh chênh lệch kỳ hạn ở chế độ CONTINUOUS).
Lưu ý
Sơ bộ ~19:30 CT, chốt ~09:05 CT. Ngay sau công bố, phần tách có thể chưa sẵn sàng một lúc (chip "split pending").

36

Option bubbles, whales, sweeps and Δ-hedge

36 · Option bubbles, whales, sweeps and Δ-hedgeLive Chart
Ảnh chụp biểu đồ Option bubbles, whales, sweeps and Δ-hedgePhóng to×
Biểu đồ cho thấy gì
Mỗi bong bóng là một lệnh option đặt tại strike của nó (trên trục giá) và thời điểm khớp; kích thước theo số lot; màu theo hướng cược (xanh = tăng giá, đỏ = giảm giá). Tam giác đặc = lệnh đơn lớn (whale); tam giác rỗng = chuỗi khớp quét (sweep, từ 3 lần khớp); chấm xanh/đỏ nhỏ của lớp Δ-hedge = chân future của cấu trúc option phòng hộ delta.
Cách đọc
Bong bóng lớn tập trung ở một strike trên/dưới giá = nơi tiền option đang đặt cược. Bật Spreads để thấy cấu trúc nhiều chân, Breakeven để thấy mức hoà vốn của chúng. Δ-hedge xanh = mua future đi kèm option, đỏ = bán future. Rê chuột lên bong bóng để xem hợp đồng, phía, số lot, premium, delta.
Logic tính toán
Hướng cược lấy theo payoff của cả cấu trúc (mua call/bán put = tăng giá). Ngưỡng Sent quyết định lệnh nào là whale/sweep và được đếm vào sentiment.
Lưu ý
Bên chủ động không cho biết mở hay đóng vị thế. Bong bóng Unattributed (không xác định được phía) mặc định tắt. Bong bóng của series đã đáo hạn hiện màu xám khi bật Expired.

37

GEX panel (right side)

37 · GEX panel (right side)Live Chart
Ảnh chụp biểu đồ GEX panel (right side)Phóng to×
Biểu đồ cho thấy gì
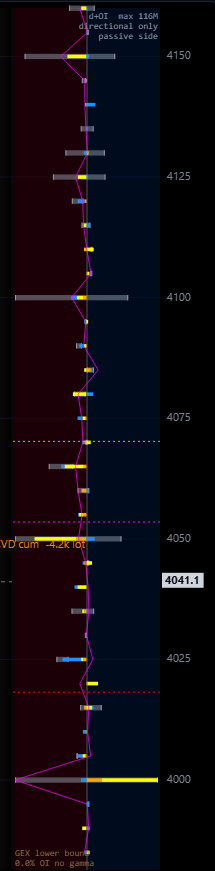
Ở chế độ CONTINUOUS, panel phải hiển thị Net GEX d+OI theo strike (dấu bên thụ động: thanh dương sang phải, âm sang trái), đường cộng dồn và các mức GGL / Zero GEX / Gamma flip.
Cách đọc
Đọc như Passive GEX Profile của cockpit nhưng xoay dọc, thẳng hàng với trục giá: strike nào có thanh dài nằm ngay cạnh giá hiện tại thì biết ngay vùng long/short gamma của bên thụ động. Nhãn "directional only, passive side" nhắc rằng đây là chiều vị thế, không phải độ lớn tuyệt đối.
Logic tính toán
Cùng phép tính GEX theo vị thế Long − Short với cockpit; gamma và giá cập nhật liên tục, vị thế cập nhật mỗi lần công bố OI. Các mức tính trên mọi strike nên không đổi khi zoom.
Lưu ý
Bề rộng panel cố định theo pixel (kéo mép trái để đổi, nhấp đúp để về mặc định); zoom dọc thì thanh co giãn theo strike.

38

Volume profiles, VWAP and Gamma-Flip Pivot

38 · Volume profiles, VWAP and Gamma-Flip PivotLive Chart
Ảnh chụp biểu đồ Volume profiles, VWAP and Gamma-Flip PivotPhóng to×
Biểu đồ cho thấy gì
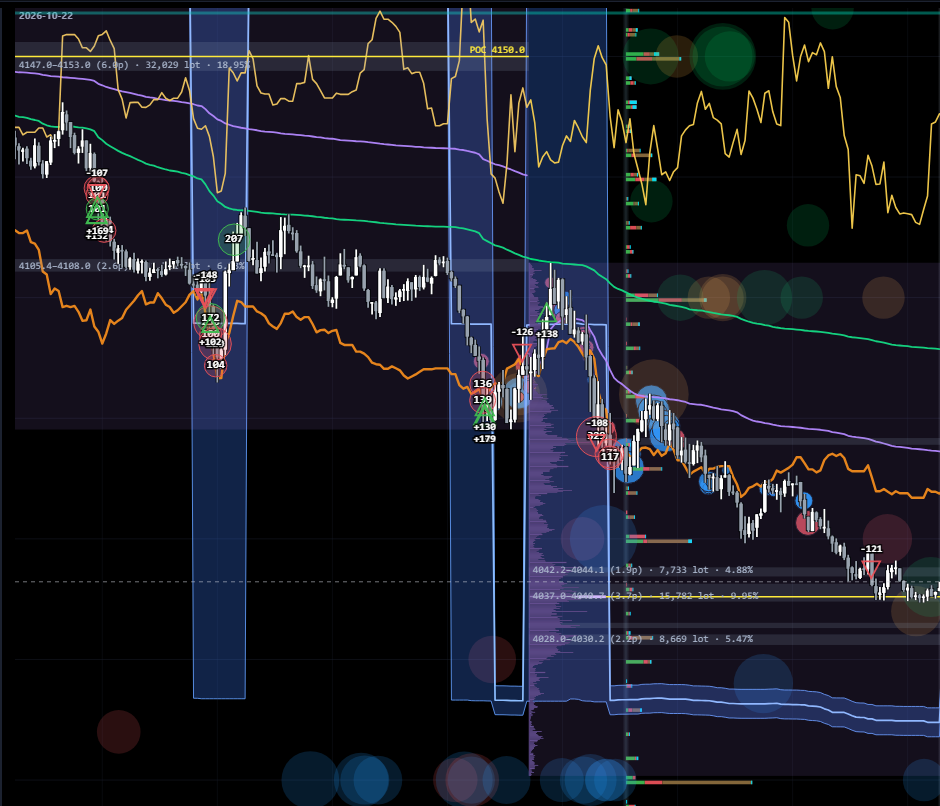
VP session (hồ sơ khối lượng từ COMEX open 07:20 CT tới lần mở kế tiếp, đường liền là POC), VP daily (theo phiên CME), VP anchored (các đoạn giữa hai mốc khối lượng cao, nhãn ghi dải giá · số lot · tỉ trọng); hai đường VWAP (daily reset 17:00 CT, session theo 07:20 CT); dải xanh của Gamma-Flip Pivot (Z).
Cách đọc
POC và vùng khối lượng cao là nơi thị trường chấp nhận giá; rời khỏi vùng này với dòng lệnh ủng hộ thường là chuyển động có thật, quay lại trong vùng là thị trường từ chối. Giá trên VWAP = người mua trong phiên đang có lãi trung bình. Dải Gamma-Flip Pivot dựng từ cùng chuỗi Z như dải trên Quantum: chỗ gần giá nhất mà hồ sơ GEX của bên thụ động đổi dấu. Dải không cho biết phía nào long gamma, phía nào short gamma. Trạng thái tại giá đọc ở Passive GEX Profile with Risk Zones; các thanh quanh giá trong panel GEX bên phải chỉ để xem nhanh, khi khác nhau thì lấy theo Passive GEX Profile.
Logic tính toán
VWAP = Σ(giá × khối lượng)/Σ khối lượng của future chính. Mỗi loại VP dùng thang riêng; VP anchored dùng MỘT thang chung cho mọi đoạn nên thanh dài hơn luôn là khối lượng lớn hơn.
Lưu ý
Trên VP chỉ có nến và dấu lệnh lớn được vẽ đè. Một thanh VP anchored có thể tràn sang ô kế bên — đó là khối lượng thật, không phải lỗi.

39

Flow tools: Big trades and Cluster search

39 · Flow tools: Big trades and Cluster searchLive Chart
Ảnh chụp biểu đồ Flow tools: Big trades and Cluster searchPhóng to×
Biểu đồ cho thấy gì
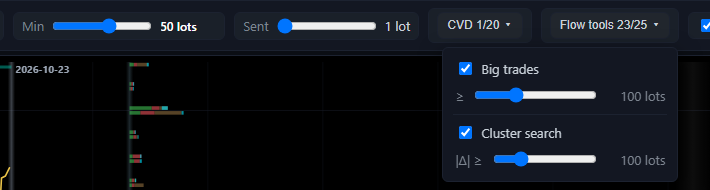
Menu Flow tools có hai công cụ, mỗi cái một ngưỡng: Big trades (vòng tròn trên nến) và Cluster search (tam giác trên nến).
Cách đọc
Big trades: mỗi vòng là một lệnh tích luỹ — các lần khớp liên tiếp cùng giá, cùng phía trong 1 giây; số trong vòng là tổng lot; xanh = mua đẩy lên, đỏ = bán đập xuống. Cluster search: mỗi tam giác là một ô footprint có DELTA vượt ngưỡng (không phải khối lượng): tam giác lên xanh = người mua áp đảo, xuống đỏ = người bán áp đảo.
Logic tính toán
Cluster search lọc theo delta, nên một ô khớp 300 lot chia đều hai phía có delta gần 0 và không hiện.
Lưu ý
Hạ ngưỡng thì nhiều dấu hơn nhưng nhiễu hơn; chỉnh ngưỡng theo khung thời gian đang xem.

40

Bottom strips: volume, sentiment, whale & sweep

40 · Bottom strips: volume, sentiment, whale & sweepLive Chart
Ảnh chụp biểu đồ Bottom strips: volume, sentiment, whale & sweepPhóng to×
Biểu đồ cho thấy gì
Dải volume (cột theo nến), dải sentiment (màu xanh/đỏ theo hướng cược của dòng option trong nến) và dải whale & sweep (tam giác lệnh lớn và quét). Nhãn tổng của các đường dòng lệnh (ví dụ Net Delta) nằm ở góc phải.
Cách đọc
Sentiment đổi màu đồng loạt cùng lúc với volume tăng = dòng option có chủ đích; dải whale & sweep dày đặc một màu xác nhận phía đang chủ động. Đối chiếu với nến phía trên để xem dòng đó có làm giá dịch chuyển không.
Logic tính toán
Sentiment có trọng số theo khối lượng × |delta|, hướng theo payoff của cấu trúc. Chỉ lệnh từ ngưỡng Sent trở lên được tính.
Lưu ý
Có thể bật thêm dải Flow score (FUT và OPT) dưới dải whale & sweep: dương = dòng lệnh đang chạy cùng chiều giá; hai đường dùng thang riêng nên so hình dạng, không so độ cao.

41

CVD: sweeps and cumulative

41 · CVD: sweeps and cumulativeLive Chart
Ảnh chụp biểu đồ CVD: sweeps and cumulativePhóng to×
Biểu đồ cho thấy gì
Hai đường CVD của future chính, mỗi đường một ngưỡng cỡ chuỗi lệnh: CVD sweeps (đỏ, về 0 mỗi phiên 17:00 CT) và CVD cum (liên tục qua các ngày).
Cách đọc
CVD đi lên = mua chủ động áp đảo. Giá lên mà CVD đi ngang/xuống = phân kỳ, người mua không thực sự đẩy; giá giảm mà CVD tăng = lực mua chủ động đang bị lệnh bán chờ hấp thụ. Nâng ngưỡng để chỉ xem các chuỗi lệnh lớn.
Logic tính toán
Chỉ tính chuỗi lệnh chủ động liên tiếp cùng phía trên future outright chính (không option, không spread); chuỗi bị cắt khi phía kia giành lại.
Lưu ý
CVD cum lấy thang theo khung đang nhìn: đọc hình dạng, đừng so độ cao với đường CVD sweeps.

42

Timeframes and single-contract mode

42 · Timeframes and single-contract modeLive Chart
Ảnh chụp biểu đồ Timeframes and single-contract modePhóng to×
Biểu đồ cho thấy gì
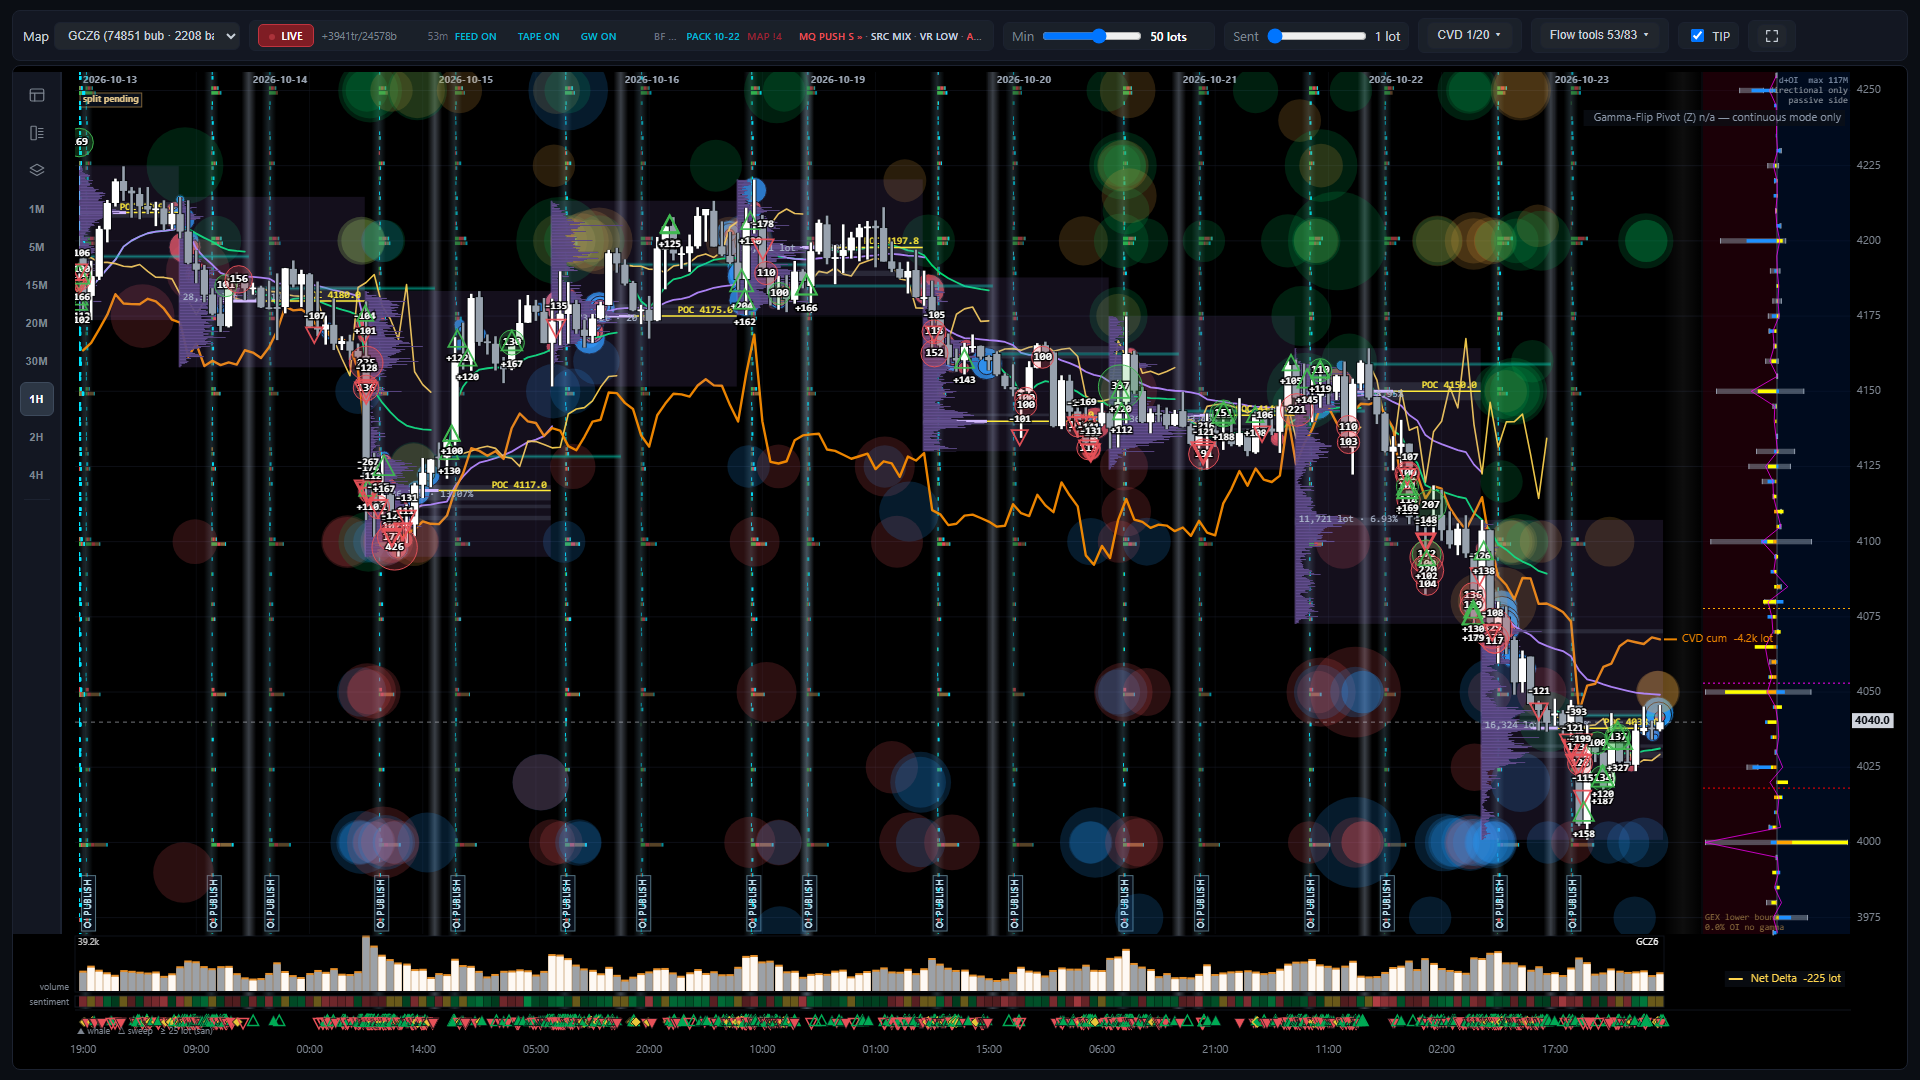
Ảnh: chế độ một kỳ hạn (GCZ6) ở khung 1H. Panel trái có 8 khung 1M, 5M, 15M, 20M, 30M, 1H, 2H, 4H; ô chọn kỳ hạn chuyển giữa CONTINUOUS và từng hợp đồng.
Cách đọc
Khung lớn (1H–4H) để thấy cấu trúc nhiều ngày: VP, VWAP session, vùng OI; khung nhỏ (1M–5M) cho footprint, big trade, cluster. Chế độ một kỳ hạn hữu ích khi phân tích option của đúng kỳ đó hoặc quanh giai đoạn cuộn kỳ hạn.
Logic tính toán
Đổi khung chỉ gộp lại nến và các tổng theo nến; các con số dòng lệnh của phiên không đổi.
Lưu ý
Gamma-Flip Pivot (Z) chỉ có ở CONTINUOUS (ở chế độ một kỳ hạn sẽ ghi "n/a — continuous mode only").

Quy trình hằng ngày

Trước giờ COMEX mở (trước 07:20 CT)

  • Kiểm Last Update ở header: dữ liệu có đang chạy không.
  • OI Change & EOD Volume: lần công bố gần nhất ai mở thêm vị thế ở strike nào (Long hay Short ΔOI).
  • OI & Volume Heatmap + Passive GEX Profile: giá đang nằm trong vùng xanh (long gamma), vùng đỏ (short gamma) hay khoảng không tô (gần cân bằng) của bên thụ động; vị trí so với Gamma Flip, Pinning Zone, sao Max ±GEX.
  • Gold vs 10Y yields: bối cảnh lợi suất thực và OI future.
  • Kéo thanh trượt lịch dưới Quantum xem sự kiện kinh tế trong 48 giờ tới.

Định giá biến động (một lần mỗi ngày)

  • Volatility Risk Premium: IV 30D cao hay thấp hơn RV.
  • ATM IV Term Structure + Intraday ATM IV: contango hay backwardation, kỳ nào chứa sự kiện.
  • Volatility Cones (ATM, RR, BF): đường Last so với nón — RICH hay CHEAP ở kỳ hạn bạn định giao dịch.
  • Wing z-score map + Smile vs history: độ lệch (RR) và độ xiên (BF) của smile ở delta, kỳ hạn nào đang lệch bất thường so với lịch sử.

Trong phiên

  • Net Delta: dòng delta option chủ động đang tăng, giảm hay đứng yên trong phiên. Net Premium: tiền bên chủ động trả để mua quyền nhiều hơn hay ít hơn tiền thu khi bán quyền, và nhóm nào có dòng lớn nhất.
  • Intraday Net GEX: hôm nay khách đang mua hay bán gamma.
  • Quantum: khoảng cách từ giá tới dải Gamma-Flip và OI wall; giá vừa đi qua dải hoặc dải nhảy bậc ⇒ xem lại vùng xanh/đỏ trên Passive GEX Profile; dấu CUSUM/flow burst cho biết nhịp dòng chảy đổi.
  • Intraday RR / BF: phản ứng của skew khi giá chạy (RR giảm nhanh khi giá giảm = cầu bảo hiểm).

Gần đáo hạn, cuối ngày, trước cuối tuần

  • Exposure Term Structure: rủi ro có dồn ở 0-7D không.
  • Vanna & Charm Risk Profile + Intraday Net Vanna & Charm: dòng phòng hộ do thời gian (charm) và IV (vanna).
  • Color: hồ sơ gamma sẽ dịch thế nào qua đêm.

Sau mỗi lần CME công bố OI (~19:30 CT sơ bộ, ~09:05 CT chốt)

  • Các biểu đồ dùng (L − S) cập nhật theo bậc: Passive GEX, Aggressor d+OI GEX, Quantum Z, các biểu đồ còn lại của tab Advanced.
  • Đọc lại vùng xanh/đỏ quanh giá, Gamma Flip và Max ±GEX; so ΔOI mới với dòng tiền của phiên vừa qua.

Cách kết hợp các biểu đồ

Vùng giá "dính" hay vùng giá "trượt"

Giá nằm trong vùng xanh của Passive GEX Profile, mép vùng còn xa giá, cột xanh lớn quanh giá, Pinning Zone sát giá; trên Quantum dải Gamma-Flip cũng ở xa giá ⇒ bối cảnh bên thụ động long gamma, phòng hộ của họ có xu hướng ghìm biên độ. Ngược lại, giá nằm trong vùng đỏ, cột cam âm quanh giá ⇒ phòng hộ cùng chiều, biến động dễ mở rộng. Mép vùng càng xa giá, trạng thái ấy càng khó đổi sau một nhịp giá ngắn; dải Gamma-Flip ở xa chỉ là dấu hiệu đi kèm, khi nó và mép vùng không khớp thì lấy theo Passive GEX Profile.

Giới hạn: Unknown chiếm khoảng 38 % OI nên dấu tổng có điều kiện; dùng làm bối cảnh, không phải tín hiệu vào lệnh.

Đọc Net Delta và Net Premium cùng nhau

Đặt Net Delta cạnh giá để thấy, trong cùng khoảng thời gian, dòng delta option chủ động đi lên, đi xuống hay gần như đứng yên. Net Premium cho biết thêm phần tiền ròng: đường vàng dương và đi lên ⇒ từ đầu phiên, tiền bên chủ động trả để mua quyền đang nhiều hơn tiền bên chủ động thu khi bán quyền; âm và đi xuống ⇒ ngược lại. Phần ròng này thường nhỏ so với từng nhóm, nên xem cả bốn nhóm LC, SC, LP, SP để biết nhóm nào có dòng lớn nhất. Hai đường cùng chiều hay ngược chiều với giá chỉ là mô tả những gì xảy ra cùng lúc, không nói lên nguyên nhân hay hướng tiếp theo của giá.

Giới hạn: Phía chủ động (aggressor) không phân biệt mở hay đóng vị thế; đối chiếu với OI Change sau lần công bố kế tiếp. Đây là bối cảnh để mô tả, không phải tín hiệu vào lệnh.

Chọn cấu trúc theo giá biến động

VRP dương lớn + Cones ATM gần mép trên (RICH) ⇒ MỨC biến động đang được định giá cao so với cả biến động thực hiện lẫn lịch sử của chính nó. VRP âm + Cones ATM CHEAP ⇒ ngược lại. HÌNH DẠNG smile đọc riêng: Wing z-score map cho biết độ lệch (RR) và độ xiên (BF) ở delta, kỳ hạn nào lệch bất thường — ví dụ RR CHEAP là put được định giá cao hơn call nhiều hơn thường lệ, BF RICH là cánh đắt so với ATM nhiều hơn thường lệ. Smile vs history kiểm lại điểm đó có thật sự nằm ngoài phân phối không.

Giới hạn: Cones và Wing map dựa trên settle trước đó; kiểm Intraday RR/BF/ATM để thấy thay đổi trong ngày.

Rủi ro theo thời gian quanh đáo hạn

Exposure Term Structure dồn ở 0-7D + Net Charm lớn + Color lớn quanh ATM ⇒ hồ sơ phòng hộ sẽ đổi nhanh qua đêm và trong giờ cuối trước 12:30 CT ngày đáo hạn. Vanna lớn trước sự kiện ⇒ một cú IV rơi sau sự kiện cũng tạo dòng phòng hộ.

Giới hạn: Mô phỏng giữ IV cố định theo strike; khi skew dịch mạnh, độ lớn thực tế khác.

Phân tích nâng cao trên Live Chart: option + future + footprint

Hấp thụ tại vùng vị thế option

Giá chạm strike có thanh OI dài hoặc thanh GEX dương lớn ở panel phải, đồng thời nằm trong vùng khối lượng cao của VP. Footprint cho thấy delta lớn ở mức đó nhưng nến không đi tiếp; chip VCT báo MQ ABSORB; CVD tăng/giảm mà giá đứng. Bong bóng option cùng lúc cho biết bên nào đang đặt cược ở strike đó.

Giới hạn: Hấp thụ cho biết vùng đang có lực đối ứng, không cho biết bao lâu nó còn giữ.

Thoát vùng có dòng lệnh ủng hộ

Giá rời vùng giá trị của VP session và vượt VWAP; CVD sweeps và Net Delta cùng hướng; VCT báo MQ PUSH với SRC MIXED; Big trades và Cluster search xuất hiện theo hướng chuyển động; bong bóng option và dải sentiment cùng màu. Khi nhiều lớp độc lập cùng đồng thuận, chuyển động có dòng tiền thật đứng sau.

Giới hạn: Kiểm trạng thái gamma tại giá ở Passive GEX Profile with Risk Zones: giá nằm trong vùng đỏ (bên thụ động short gamma) thì chuyển động có xu hướng dễ kéo dài hơn. Panel GEX bên phải cho cái nhìn nhanh; khi hai nơi khác nhau, lấy theo Passive GEX Profile. Vị trí trên hay dưới Gamma-Flip Pivot không cho biết điều này.

Ai đang dẫn dắt: future hay option

VCT SRC FUT-LED cùng CVD dốc mạnh mà Net Delta phẳng = future đang dẫn. SRC OPT-LED cùng Net Delta và bong bóng dày, lớp Δ-hedge xuất hiện = dòng option dẫn, kèm phòng hộ future. SRC OPPOSED = hai thị trường đẩy ngược nhau — thận trọng với tín hiệu một chiều.

Giới hạn: Δ-hedge là chân future gắn với option, không phải dòng future tự do; Session statistics cho biết tỉ lệ của nó trong tổng volume future.

Đọc lại vị thế sau mỗi lần công bố OI

Tại vạch OI PUBLISH: xem thanh OI change mọc sang trái ở strike nào, phía mua hay bán chủ động mở; đối chiếu Session statistics (net long/short call/put) và panel GEX (Gamma flip có dịch không). Trong các phiên tiếp theo, quan sát giá phản ứng thế nào khi chạm các strike vừa được mở thêm.

Giới hạn: Unknown khoảng 38 % OI: dùng như bối cảnh, không coi là toàn bộ vị thế thị trường.

Cuộn kỳ hạn và chọn hợp đồng

Session statistics ghi tỉ trọng spread chuyển kỳ hạn trong volume future; tỉ trọng cao = phần lớn volume là cuộn, không phải dòng định hướng. Chuyển sang chế độ một kỳ hạn để xem nến và option của riêng hợp đồng mới khi thanh khoản đã chuyển sang.

Giới hạn: CONTINUOUS ghép giá các kỳ hạn; quanh ngày cuộn, so sánh trực tiếp giá giữa hai kỳ cần tính đến chênh lệch kỳ hạn.

Ảnh chụp minh hoạ trạng thái tại một thời điểm; số liệu trên cockpit thay đổi theo thị trường. Tài liệu chỉ nhằm hướng dẫn đọc biểu đồ, không phải khuyến nghị giao dịch.